اعتماد به بورس برنگشت
وعدههای بازدید سرزده رئیسی چه شد؟

وعدههای بازدید سرزده رئیسی چه شد؟
علی اکبر درزی
روزنامهنگار اقتصادی
دو سال از عمر دولت سیزدهم میگذرد. این دولت با وعده توجه ویژه به بورس کار خود را شروع کرد، ولی نهتنها برنامه ویژهای برای بهبود بازار اجرا نشد بلکه در مواردی از جمله انتشار نامه نرخ خوراک، سرمایهها قربانی شدند.
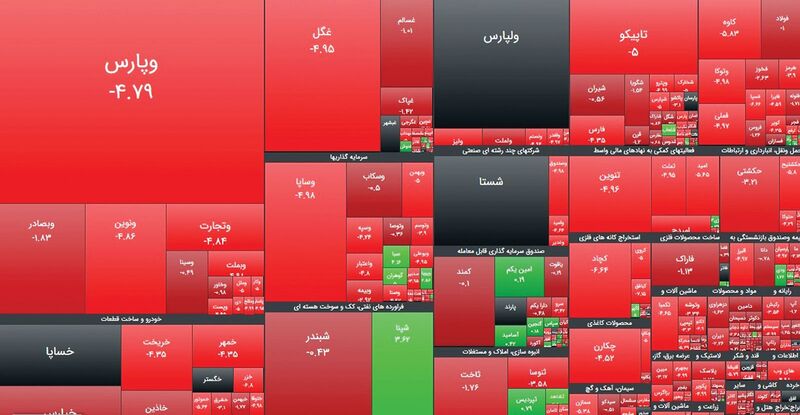
در دوسال گذشته ارزش ریالی و دلاری بورس به شدت کم شده و این مسیر کاهشی، همچنان ادامه دارد. در مقابل بورس، برخی از بازارهای موازی و غیرمولد در دو سال گذشته چندین برابر بورس بازدهی قیمتی و جذابیت داشته و هرکسی که در بورس ماند، نهتنها چیزی گیرش نیامد بلکه از جیب هم هزینه کرد. بورس در دولت سیزدهم تا اینجای کار، عاقبت بهخیری نداشت. بیاعتمادی همچنان وجود دارد و برای اولین بار فعالان بورسی به دلیل عدم پیگیری مطالبات سهامداران خرد و رفتارهای مخالف با منافع این سهامداران، برای چندین بار پی در پی خواستار استعفای رئیس سازمان بورس شدند.
بورس در انتخابات سال 1400 یکی از موضوعات محوری در برنامههای اقتصادی کاندیداها بود. هرکدام از کاندیداها، وعدههای رنگارنگی برای بورس داشتند. ابراهیم رئیسی در خرداد 1400 سرزده به تالار بورس تهران رفت و طی سخنانی گفت، بازار بورس و مسائل آن مثل نرخگذاری و دامنه نوسان را نمیتوان دستوری اداره کرد بلکه باید سازوکارهایی برای آن ایجاد شود. او تاکید کرده بود تمام دنیا بورس دارد و مردم با بورس کار میکنند، مهمترین عامل اعتماد مردم به بازار بورس، ثبات است.
البته بنا به گفته رئیسجمهور، بازار در دو سال گذشته ثبات خاصی داشت و آن هم رکود دائمی و کمرونقی بود.
ابتدای امسال هم رئیسجمهور در یک سخنرانی با اشاره به تاثیر بازار بورس بر سایر بازارها، بر مدیریت وزیر اقتصاد در هماهنگ کردن همه بخشهای مرتبط برای عملکرد صحیح این بازار تاکید کرد. این در حالی بود که دقیقاً سه هفته بعد از این سخنرانی اتفاقاتی در دولت افتاد که بورس را زمینگیر کرد.
موضوع انتشار نامه نرخ خوراک پتروشیمی و بلوای پیشآمده در هفتههای بعد از آن هنوز از بازار خارج نشده و همچنان تاثیر منفی خود را بر بازار میگذارد.
سرمایهگذاران بورسی از جیب خوردند
ابراهیم رئیسی وقتی در 14 مرداد 1400 در مجلس شورای اسلامی تحلیف شد رقم شاخص کل در این تاریخ یک میلیون و 417 هزار واحد بود. در روز 10 مرداد 1402 آخرین روز کاری قبل تنظیم گزارش، این رقم یک میلیون و 993 هزار واحد بود.
براساس نوسانات شاخص در یک سال گذشته بازدهی 39درصد و طی شش ماه بازدهی 29 درصدی داشت. در حقیقت تمام بازدهی یک سال گذشته به سه ماهه بهمن، اسفند 1401 و فروردین 1402 اختصاص داشت و مابقی سال شاخص کل، درجا میزد. بر همین اساس طی سه ماه گذشته بازدهی منفی 21درصد و در یک ماه گذشته بازدهی منفی 8 درصدی را تجربه کرد.
در دوسال گذشته سرمایهگذاران بورسی با بازدهی حدود 40 درصدی نهتنها هیچ منفعتی از سرمایهگذاری خود کسب نکردند بلکه چیزی هم بدهکار تورم شدند.
شاخص کل بورس طی 18 ماه از این دوره دوساله دولت سیزدهم، درجا زد و تا اوایل بهمن 1401 در محدوده یک میلیون و 250 هزار تا یک میلیون و 500 هزار واحد نوسان میکرد و بازدهی چندانی برای سرمایهگذاران نداشت. در حقیقت بعد از 24 ماه بورس برای فعالان بورسی تنها 40 درصد بازدهی داشت. این در حالی است که بازدهی بازارهای غیرموازی چند برابر بود.
سکه تمام بهار آزادی در تاریخ 16 مرداد 1400 مبلغ 11 میلیون و 200 هزار تومان بود که در 12 مرداد 1402 به 29 میلیون و 500 هزار تومان رسید.
طلای 18 عیار از مبلغ یک میلیون و 81 هزار تومان در 16 مرداد 1400 به دو میلیون و 393 هزار تومان در 12 مرداد 1402 رسید.
دلار آمریکا در 16 مرداد 1400 حدود 25 هزار و 380 تومان بود که به رقم 50 هزار و 250 تومان در 12 مرداد 1402 رسید.
خودروی تیبا 2 بهعنوان یکی از خودروهای ارزانتر نسبت به دیگر خودروها در 16 مرداد 1400 حدود 150 میلیون تومان بود که در 12 مرداد 1402 به 390 میلیون تومان افزایش یافت.
در حقیقت بازارهای موازی و غیرمولد دارای رشد قیمتی بالایی بودند. این ارقام به این جهت مهم هستند که وقتی بازدهی بازار سرمایه اندک باشد، سرمایهگذاران سرمایه خود را به بورس وارد نمیکنند و منطق سرمایهگذاری به آنها اجازه نمیدهد که مثلاً از بازار سکهای که 165درصد بازدهی طی سال داشته به بورسی منتقل کنند که تنها 40 درصد بازدهی داشت.
از طرف دیگر نرخ رسمی سود سپرده بانکی در حال حاضر 5/20درصد برای یکسال است که رقم 41 درصد طی سال باز بالاتر از بازدهی 40 درصدی بورسی است و اگر تورم را بهصورت میانگین طی دوسال گذشته 44 درصد درنظر بگیریم، یعنی سرمایهگذاران بورسی طی این دوسال نهتنها چیزی کسب نکردند بلکه ضرر هم کردند.
از طرف دیگر ارزش دلاری بورس هم افت 50 درصدی را در دو سال گذشته تجربه کرده است. در 12 مرداد 1400 ارزش دلاری کل بورس و فرابورس با دلار روز، 334 میلیارد دلار بود. در 16 مرداد 1401 با دلار روز به 226 میلیارد دلار و در اواخر فروردین امسال با دلار روز به 196 میلیارد دلار و در 10 مرداد هم با دلار روز به 143 میلیارد دلار رسیده است. این موضوع نشان میدهد که شهروندان به لحاظ ارزش پول در بازار سهام، سرمایه خود را طی این دو سال از دست دادهاند.
بر کسی پوشیده نیست که در مجموع در دوسال گذشته وضعیت بازار بغرنج بوده و تنها چند ماه اخیر کمی روند صعودی پیدا کرده است که آن هم به دلیل نامه معاون اول فروکش کرد.
در سال اول دوره ریاستجمهوری رئیسی یعنی در 12ماهه منتهی به 12مرداد 1401، با وجود وعدهها و شعارهای حمایت از بازار سرمایه در زمان انتخابات، عملکرد بورس تهران وضع بدی داشت. براساس آمارهای رسمی، مقایسه ارزش معاملات بازار سرمایه در بهمن ۱۴۰۰ نسبت به ابتدای همان سال نشان میدهد ارزش معاملات سهام در بورس و فرابورس به یکسوم کاهش یافته است. تحلیلگران در آن شرایط نگران اعتماد به بورس بودند؛ اتفاقی که در یک سال بعد از آن یعنی در سال دوم هم نیفتاد و بیاعتمادی همچنان بر بورس حاکم است.
کانون سهامداران خرد در این دولت هم بایکوت شد
یکی از موضوعاتی که قبل از انتخابات ریاستجمهوری مطرح بود ولی بعد از آن دیگر پیگیری نشد، موضوع کانون سهامداران خرد بود. در واقع، یکی از مطالبات سهامداران خرد در سالهای اخیر تشکیل کانون سهامداران خرد بود که سازمان بورس دولتهای اخیر با آن مخالفت کردند.
در حقیقت این یک تلاش 20ساله از سوی سهامداران حقیقی است که به دلیل مخالفت سازمان بورس و وزارت اقتصاد به نتیجه نرسیده است. برای تاسیس هر کانونی باید از سازمان بورس مجوز دریافت کنند ولی سازمان با دادن مجوز تشکیل کانون موافق نیست.
زمان انتخابات ریاستجمهوری سیزدهم، یکی از کاندیداها طرحی را به مجلس داد و حتی اساسنامه کانون سهامداران حقیقی هم نوشته شد، ولی در کمیسیون اقتصادی مجلس با آن مخالفت شد. موضوع تشکیل کانون سهامداران خرد، در اصلاحیه قانون بازار سرمایه هم پیشبینی شده است.
ولی با این وجود هیچ اتفاقی نمیافتد. بهنام صمدی، فعال رسانه بازار سرمایه که مطلع به این امور است به هممیهن میگوید، سازمان بورس معمولاً مخالف چنین اقداماتی است. بهعنوان مثال در ماههای اخیر موافقت کرده که کانونی به نام مدرسان و تحلیلگران بازار سهام تشکیل شود. برای این کانون هم اقدامات زیادی انجام شد. اساسنامه برای آن تهیه و حتی رایگیری هم شد ولی این طرح هم تا امروز نتیجهای نداشته است.
به گفته صمدی سازمان بورس اجازه تشکیل کانونی مستقل را نمیدهد چون به دردسرهای بعدی نمیارزد. الان هم که سهامداران خرد هیچ کانونی ندارند، قادر هستند حقوق خود را به روشهای مختلفی پیگیری کنند. از طرف دیگر اگر سازمان بانی تشکیل یک کانون شود، تمام صلاحیتها را باید تایید کند و افراد هم تبدیل به بلهقربانگو میشوند و فضایی شکل نمیگیرد تا حقوق سهامداران حقیقی مطالبه شود.

چرا بورس در شش ماه گذشته خاص بود؟
در شش ماه گذشته بورس فضای خاصی را تجربه کرد. بعد از دوسالونیم درجا زدن از دی 1401 آرامآرام بازار سرمایه روند صعودی به خود گرفت و تا 17 اردیبهشت این صعود ادامه داشت و شاخص کل تا نقطه دو میلیون و 535 هزار واحد پیش رفت و این امید را زنده کرد که احتمالاً بازدهی مناسبی به سرمایهگذاران خواهد داد، اما ناگهان در روز 17 اردیبهشت ورق برگشت و شاخص نزولی شد.
موضوع از این قرار است که در ابتدای نیمه دوم اردیبهشت 1402 نامهای از سوی معاون اول رئیسجمهوری صادر شد که ظاهراً برخی از نزدیکان دولت به آن نامه دسترسی داشتند و سهام خود را با عجله فروختند و در اقدامی عجیب بعد از 50 روز شایعه و انتشار غیررسمی این نامه در بازار، بهطور رسمی همان نامه در اختیار عموم مردم و سهامداران قرار گرفت. از همان تاریخی که نامه صادر شد خروج نقدینگی از سوی حقوقیهای بزرگ شروع شده بود. در 17 اردیبهشت 4560 میلیارد تومان نقدینگی از بازار خارج شد و در تاریخ 18 اردیبهشت هم 4500 میلیارد تومان نقدینگی حقیقی از بازار خارج شد. در حقیقت، طی این دو روز، در مجموع 9000 میلیارد تومان نقدینگی حقیقی از بازار توسط کسانی که از این نامه مطلع بودند، خارج شد. در آن تاریخ کارشناسان اصلاح بازار را عامل اصلی سقوط میدانستند حتی رئیس سازمان بورس مدعی شده بود که سهامداران خود عامل سقوط شدند. اما امروز، کارشناسان میگویند که علت ریزش از روز 17 اردیبهشت 1402، دسترسی برخی از فعالان بورسی به همین نامه بودهاست.
سوال اساسی این است که چرا در همان تاریخ این نامه برای عموم سهامداران منتشر نشد و چرا کسانی که به این نامه دسترسی داشتند توانستند سهام خود را بفروشند و به موقع از بازار خارج شوند ولی کسانی که از این موضوع خبر نداشتند باید با ضرر سنگینی در بورس مواجه شده و اموال خود را از دست بدهند.
در هر صورت این رفتار دولت و انتشار نامه به روشهای خاص دولت سیزدهم سبب ریزش بورس شده است؛ ریزشی که تا امروز هم ادامه دارد و به شرایط عادی برنگشته است. ارزش معاملات 20 هزار میلیارد تومانی 17 اردیبهشت، امروز به 8/7هزار میلیارد تومان کاهش یافته که نشان از کمعمقی بازار دارد. شاخص کل هم از دو میلیون و 535 هزار در 17 اردیبهشت به یک میلیون و 993 هزار واحد در 10 مرداد 1402 کاهش یافت.
انتشار اوراق در بورس
یکی از انتقادات همیشگی فعالان بورسی به دولت سیزدهم انتشار بیش از اندازه اوراق در بورس است. در شش ماهه ابتدایی دوره ریاستجمهوری ابراهیم رئیسی، با وجود اینکه ارزش معاملات افت شدیدی کرده بود، دولت رئیسی به جای بهبود بخشیدن به وضعیت بازار سهام و عمل به وعدهها، با افزایش عرضه اوراق، اوضاع را برای سرمایهگذاران وخیمتر و سیاست خود را بر تامین مالی حداکثری از بازار بدهی متمرکز کرده است. این رویه در ماههای بعد هم ادامه داشت.
حالا دولت در لایحه بودجه 1402، درنظر دارد از واگذاری داراییهای مالی 288 هزار میلیارد تومان درآمد کسب کند که نسبت به سال 1401 رشدی 63 درصدی دارد. یکی از راهکارهای درآمدزایی دولتها در دورههای مختلف، انتشار اوراق بدهی علیالخصوص در بورس بوده است.
انتشار اوراق همیشه بر بازار سرمایه تاثیر منفی دارد. چراکه بخش عمدهای از معاملات در بورس توسط شرکتهای حقوقی انجام میشود. این شرکتها بخشی از خریدهای خود را به اوراق بدهی اختصاص میدهند.
البته اگر بازار پرسود و پررونق باشد، ممکن است که فروش اوراق بر بازار چندان تاثیر نگذارد ولی وقتی بازار عمقی ندارد انتشار اوراق بازار را تحت تاثیر خود قرار میدهد. در حقیقت، این اتفاق زمانی رخ میدهد که بازاری پرسودتر و جذابتر برای این شرکتها ایجاد شود. با توجه به سود تضمینی این اوراق، سرمایه این شرکتها و شرکتهای تامین سرمایه و صندوقها با درآمد ثابت به سمت معامله در بازار اولیه و ثانویه اوراق حرکت میکند. نکته قابل ذکر اینکه دولت انواع اوراق را در بورس دارد.
در سال گذشته اعلام شد که برای نخستین بار در تاریخ بورس، اوراق قرضالحسنه در فرابورس عرضه میشود. اوراق گام هم از دیگر اوراقی است که در بورس منتشر میشود.
براساس ماده واحده لایحه بودجه سال ۱۴۰۲ کل کشور از حیث منابع و مصارف افزون بر ۵۲ میلیون و ۶۱۶ هزار و ۹۶۵ میلیارد ریال است. دولت در لایحه بودجه 1402، درنظر دارد از واگذاری داراییهای مالی 288 هزار میلیارد تومان درآمد کسب کند. این در حالی است که براساس قانون بودجه 1401، حدود 8/176هزارمیلیارد تومان حاصل از این محل در نظر گرفته شده بود و تصمیم دولتیها به افزایش 9/62درصدی نسبت به قانون بودجه امسال، نشان میدهد دولتیها حساب ویژهای روی این محل درآمدی یعنی فروش اوراق مالی باز کردهاند. زیرا این محل در میان منابع و درآمدهای دولت در سال آینده، بیشترین افزایش را نسبت به ارقام درآمدی قانون بودجه امسال داشته است. براساس تبصره ۵ لایحه بودجه ۱۴۰۲ به شرکتهای دولتی اجازه داده میشود که با رعایت قوانین و مقررات و موازین شرعی تا سقف ۱۰۰ هزار میلیارد ریال اوراق مالی اسمی ریالی با تضمین و بازپرداخت اصل و سود توسط خود منتشر کنند تا برای طرحهایی که به تصویب شورای اقتصاد رسیده باشد، به مصرف برسانند. در بند ب تبصره ۵ به دولت اجازه داده شده است تا برای تأمین مالی مصارف این قانون تا یک میلیون و هشتصد و پنجاه هزار میلیارد ریال انواع اوراق مالی اسمی (ریالی- ارزی) را منتشر کند.
این اوراق باید از سوی بنگاههای خاصی خریداری شوند. معمولاً بانکها، صندوقهای سرمایهگذاری، شرکتهای سرمایهگذاری و دیگر ارکان بورسی این اوراق را میخرند. در حقیقت هر چقدر میزان این اوراق بالاتر میرود، میزان سرمایهگذاری در بازار سرمایه کمتر میشود.

صندوقهای سرمایهگذاری
در بازار سرمایه سه نوع صندوق سرمایهگذاری وجود دارد. معمولاً به افراد غیرحرفهای توصیه میشود که در این صندوقها سرمایهگذاری کنند تا با ضررهای سنگین مواجه نشوند؛ صندوق با درآمد ثابت که معمولاً در اوراق مشارکت یا بانکها سپرده میگذارند، صندوق در سهام که در بازار سرمایه سهم میخرد و صندوق مختلط که بخشی از نقدینگی خود را به سهام و بخش دیگر را به اوراق و سپرده بانکی اختصاص میدهد.
در اردیبهشت امسال شرایط برای برخی از صندوقها سخت شد. مجید عشقی، رئیس سازمان بورس چندی پیش با اشاره به کاهش ریسک سرمایهگذاری در صندوقهای درآمد ثابت، با کاهش حدنصاب خرید سهام گفته بود که سازمان بورس باید طی فرآیندی صندوقهای سرمایهگذاری درآمد ثابت را به صورت تدریجی به شرایط عادی و ایدهآل برساند. از اینرو در گام نخست «حداقل» خرید 15 درصد سهام را به «حداکثر» 15 درصد رساندیم و الزام خرید حداقلی را حذف کردیم و حدنصاب خرید سهام صندوقهای سرمایهگذاری درآمد ثابت به حداکثر 10 درصد رسیده است تا در آینده دیگر با نگرانی و تهدیدی مواجه نشوند. ابلاغیه امروز سازمان بورس و کاهش حداکثر خرید صندوقهای سرمایهگذاری درآمد ثابت از 15 به 10 درصد، متناسب با بررسیهای کارشناسی بوده و فرصت سهماههای برای اجرای این مصوبه در نظر گرفته شده است. این صندوقها کمتر از 10 هزار میلیارد تومان مازاد دارایی دارند و با تبدیل این مقدار به فروش روزانه، حدود 100 الی 150 میلیارد تومان روزانه سهام باید بفروشند تا به این حدنصاب برسند.
لازم به ذکر است که صندوقهای سرمایهگذاری درآمد ثابت در سال 99 با توجه به شرایط نامساعدی که برای بازار سهام بهوجود آمد، ناچار شدند حداقل 15 درصد و حداکثر تا 25 درصد سهام خریداری کنند. به همین واسطه ریسک صندوقهای فیکساینکام به شدت افزایش پیدا کرد. قابلیت نقدشوندگی بالا، سود تضمینی، امکان سرمایهگذاری با حداقل سرمایه و ریسک پایین از جمله ویژگیهای بهترین صندوقهای سرمایهگذاری درآمد ثابت هستند که در ادامه به شرح کامل آن میپردازیم. در صندوق سرمایهگذاری با درآمد ثابت به دلیل اینکه ریسک حداقل است، 70 الی 90 درصد از داراییهای صندوق را در گواهی سپرده بانکی، اوراق مشارکت و سایر اوراق بهادار با درآمد ثابت سرمایهگذاری میکنند.
در بازار سرمایه حدود 24 صندوق مختلط وجود دارد که در یکسال گذشته بهصورت میانگین 39 درصد بازدهی داشتند در ماههای اخیر این صندوقها حدود 21 هزار میلیارد تومان صدور صندوق داشتند.
بازدهی صندوقها در سهام در یک سال گذشته بالاتر از 50 درصد بودند. البته این بازدهی مربوط به همان تاریخی است که شاخص کل تا دو میلیون و 535 هزار واحد رشد کرد و در ماههای اخیر این بازدهی به زیر 10 درصد رسیده است.
صندوق در اوراق و سپرده در یک سال گذشته بهصورت میانگین حدود 26 درصد بازدهی داشتند.
از طرف دیگر، سازمان بورس و اوراق بهادار اخیراً طی ابلاغیهای فعالیت صندوقهای سرمایهگذاری با درآمد ثابت را در بازار، اختیار معاملات یا به اصطلاح عامتر آپشن را ممنوع کرد، خبری که از همان ابتدا با انتقاد جدی فعالان این بازار بهخصوص ذینفعان آن مواجه شد. در واقع فعالان این بخش با بیان اینکه هدف اصلی از شکلگیری بازار مشتقه بهخصوص آپشنها، پوشش ریسک است و این امر میتواند بهخوبی نیازهای صندوقهای سرمایهگذاری با درآمد ثابت را مهیا کند، ابلاغیه مذکور را مصوبهای مضر برای کلیت بازار آپشن و بهخصوص عملکرد این صندوقها از منظر بازدهی یاد کردند؛ البته این ابلاغیه حامیان خود را نیز داشت؛ حامیانی که هدف صندوقهای فیکس را کاهش ریسک از طریق سرمایهگذاری در اوراق با درآمد ثابت میدانستند.