معجزه بهـره
نسخه دهه ۸۰ چقدر برای اقتصاد جهانی کارساز است؟

نسخه دهه 80 چقدر برای اقتصاد جهانی کارساز است؟
«دردناک است اما ظاهرا چاره دیگری نیست.» این شاید بهترین توجیه سیاستگذاران بانکهای جهانی درباره افزایش سریالی نرخ بهره باشد. تصمیمی که اواخر سال گذشته از شیلی کلید خورد و حالا تقریبا همه بانکهای مرکزی دنیا نرخ بهره خود را دو تا چندین نوبت افزایش دادهاند. گویا قرار هم نیست که قطار افزایش نرخ بهره متوقف شود. دستکم در آمریکا پیشبینیها برای ادامه افزایش نرخ بهره در سال آینده میلادی بالاست. اروپا هم به نظر چارهای جز افزایش بیشتر نرخ بهره ندارد. بهخصوص که اکنون نرخ تورم منطقه یورو به بیش از 10درصد هم رسیده است.
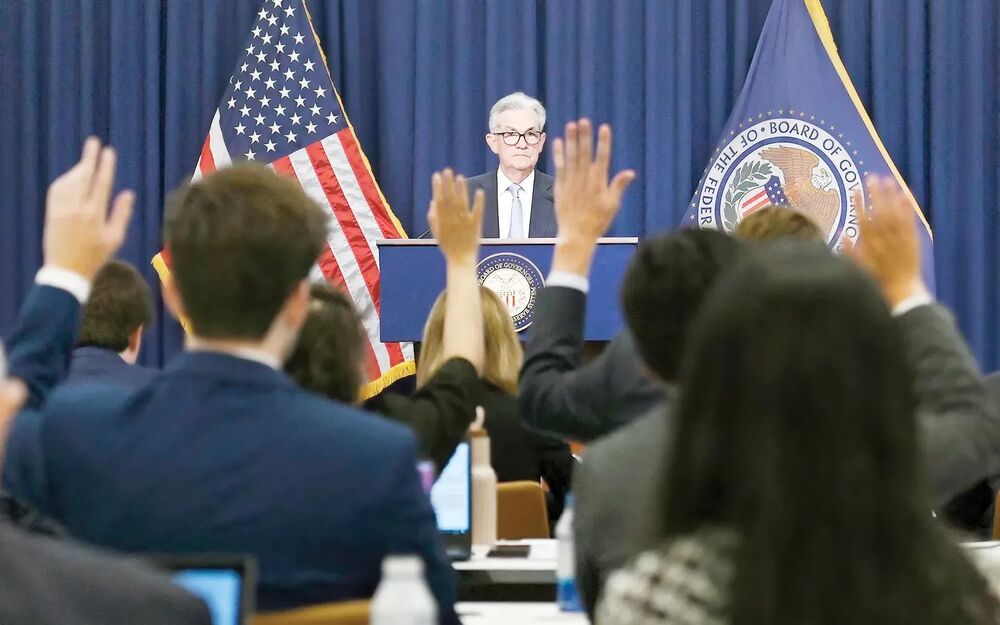
فدرالرزرو برای ششمینبار در سال جاری میلادی، نرخ بهره بانکی خود را بالا میبرد. قرار است این افزایش 75صدم درصد باشد تا نرخ بهره آمریکا را به حوالی چهار درصد برساند. ظاهرا این آخرین افزایش در سال جاری میلادی نیست. دو نوبت دیگر هم که هر کدام 25صدم درصدی خواهد بود، در راه است تا سرانجام در پایان 2022 نرخ بهره بانکی آمریکا روی 5/4درصد بسته شود. گمانهزنیها درباره تداوم سیاست افزایش نرخ بهره در سال آینده میلادی هم قوی است. برخی منابع خبری میگویند که افزایش نرخ بهره در بزرگترین اقتصاد دنیا در سهماهه نخست سال جدید میلادی نرخ بهره را به بیش از پنج درصد خواهد رساند، تصمیمی که در پی کنترل تورم ادامهدار خواهد بود.
این تصمیم فقط مخصوص آمریکا نیست. به دنبال اولین افزایش نرخ بهره در آمریکا، سیاستهای هاوکیش فدرالرزرو به سایر بانکهای مرکزی دنیا هم سرایت کرد. پس از آمریکا، بانک مرکزی انگلیس تصمیم به افزایش نرخ بهره گرفت. انگلیس از ابتدای سال جاری هفت نوبت نرخ بهره بانکی خود را بالا برده است. نرخ بهره بانکی در انگلیس در حالی بر روی 25/2درصد نشسته که نرخ تورم در این کشور به 1/10درصد رسیده است. پس از انگلیس سایر اقتصادهای دنیا هم به تدریج با نشستهای پیاپی اقدام به افزایش نرخ بهره بانکی کردند؛ سیاستی که از فدرالرزرو شروع شد و حالا به دورترین نقاط دنیا رسیده است.
یورو شاید تندترین نرخ تورم را نسبت به سایر اقتصادهای دنیا در دو دهه گذشته تجربه کرده باشد. آخرین گزارشها نشان میدهد که نرخ تورم در منطقه یورو به 7/10درصد رسیده است. نرخ تورم در منطقه یورو در حالی به سرعت به سمت 11درصد حرکت میکند که نسبت به هدفگذاری دو درصدی تورم سالانه توسط بانک مرکزی اروپا پنج برابر افزایش یافته است. با این حال بانک مرکزی اروپا بسیار کندتر از سایر اقتصادهای دنیا نسبت به افزایش نرخ بهره بانکی حرکت میکند. ابتدا با نیم درصد و بعد با 75صدم درصد نرخ بهره بانکی منطقه یورو را در سال جاری افزایش داده تا نرخ بهره بانکی 19کشور عضو منطقه یورو روی 25/1درصد قرار بگیرد.
انتظار بانکهای مرکزی دنیا این بود که با افزایش نرخ بهره میتوان جلوی رشد تورم را گرفت، حال آنکه نتایج این افزایشها نشان میدهد که حداقل در منطقه یورو این تصمیمها به نتیجهای نرسیده است. البته بخشی از تورم منطقه یورو به دلیل تحریم روسیه و افزایش قیمت گاز بوده است. با این حال طرفداران افزایش نرخ بهره هم تاکید میکنند که اگر افزایش تندتر صورت میگرفت اثر تورم را میتوانست کمتر کند.
نسخه 1979
سیاست افزایش نرخ بهره برای کنترل تورم از کجا آمد؟ اگر سابقه این نوع سیاستگذاری توسط بانکهای مرکزی دنیا را بررسی کنیم، به اولین نسخه در سال 1979 میرسیم؛ یعنی 43 سال پیش. شوک نفتی 1979 همزمان با انقلاب ایران که باعث افزایش قیمت نفت و رکود تورمی در اقتصاد آمریکا و اروپا شد. مبدع سیاست افزایش نرخ بهره برای کنترل تورم،
کسی نبود جز پل ولکر رئیس وقت فدرالرزرو که از او به عنوان «منجی تورم» یاد میشود. بسته سیاستی ولکر در شرایطی که تورم در آمریکا به بیش از 12درصد رسیده بود، افزایش نرخ بهره به بیش از 20 درصد بود. هرچند تصمیم او تبعات سنگینی از جمله رکود اقتصادی را به دنبال داشت، اما باعث شد که از شتاب نرخ تورم کاسته شود.
سیاستی که ولکر در آمریکا و در دهه 80 اجرا کرد، اقتصاد آمریکا را نجات داد. او زمانی دست به این شوکدرمانی زد که نرخ تورم در آمریکا به 5/12درصد رسیده بود. ولکر با افزایش نرخ بهره به بیش از 20درصد و سپس کاهش تا سطح 15درصد توانست نرخ تورم را ظرف 6 سال به 1/1درصد کاهش دهد. کارکرد این سیاست اینگونه است که وقتی نرخ بهره بالا میرود، تورم انتظاری و بهتبع آن تولید ملی با بهرهگیری از «سیاست پولی منضبط» به ثبات میرسد. سیاست مکملی که پس از افزایش نرخ بهره دنبال شد، کنترل طرف عرضه بود که در نهایت هر دوی این سیاستها به کنترل نرخ تورم و روند کاهشی آن کمک کرد.
تحلیلگران بازارهای مالی میگویند، بسیاری از اتفاقات این روزهای اقتصاد آمریکا و سایر اقتصادهای بزرگ تا حدود زیادی به دهه 80 شباهت دارد. ترکیبی از دلار قوی، طلای ارزان و رکود نسبی بازارهای سهام، همگی نشانههایی شبیه به دهه 80 آمریکا دارد. با این حال، سوال این است که آیا میتوان انتظار داشت که جروم پاول با اجرای نسخه پل ولکر موفق شود؟
کارشناسان بر این باورند که اگرچه بسیاری از اتفاقات امروز اقتصاد دنیا شبیه دهه 80 است، اما سرچشمههای آنها با دهه 80 متفاوت هستند. آنچه در اواخر دهه 70 رخ داد، ناشی از شوک در بخش عرضه اقتصاد بود و به رکود تورمی منجر شد، اما گزارشهای امروز اقتصادهایی مثل آمریکا و سایرین هنوز نشانههایی از رکود تورمی در آن دیده نمیشود.
اکونومیست در گزارشی مینویسد:«افزایش نرخ بهره دلهرهآور است؛ بسیاری از کشورهای جهان به دوران پول نسبتا رایگان عادت کردهاند. سالهاست که هیچ بانک مرکزی در گروه هفت G7 در بیش از یک دهه نرخ بهره را بالای 5/2درصد بالا نبرده، زیرا تامین مالی ارزان یکی از ابزارهای اقتصادهای ثروتمند محسوب شده است. به همین دلیل هم هست که بانکهای مرکزی در مقابل افزایش نرخ بهره مقاومت میکنند.»
یک نمونه ناموفق
اجرای هر سیاست اقتصادی، موافقان و مخالفان سرسخت دارد؛ حتی همان زمان که پل ولکر در آمریکا نرخ بهره را بالا برد، گروهی به شدت مخالفت کردند. در مقابل او برای به نتیجه رسیدن سیاستهایش تاجایی که توانست مانع از دخالت دولت در بانک مرکزی شد؛ اقدامی که در آن زمان ثمربخش شد. نمونه نزدیکتر آن را هم میتوان برای روسیه مثال زد. آنچه الویرا نابیولینا پس از حمله نظامی روسیه به اوکراین در این کشور برای کنترل نرخ تورم و جلوگیری از کاهش ارزش روبل در مقابل سایر ارزها انجام داد، شبیه سیاستی بود که ولکر چهار دهه پیش انجام داد. نابیولینا نرخ بهره روسیه را طی سه مرحله به 20درصد افزایش داد و پس از نتیجه دادن این سیاستها، مجددا نرخ بهره بانکی را در مسیر کاهش قرار داد.
این نسخه موفق اما، در برخی از کشورها نتیجه نداده است؛ مثل شیلی. در جولای 2021 درحالیکه بانکهای مرکزی اروپا و آمریکا خطر تورم ریشهدار را انکار میکردند، بانک مرکزی شیلی تصمیم گرفت که نرخ بهره بانکی را در جهت کاهش نرخ تورم، بالا ببرد. شیلی مرتبا اقدام به افزایش نرخ بهره بانکی کرد تا جایی که حالا نرخ بهره بانکی در این کشور به 25/11درصد رسیده است. با این حال قیمتها در این کشور نسبت به مدت مشابه سال گذشته 14درصد و معیار ترجیحی بانک مرکزی این کشور برای تورم به 11درصد سالانه افزایش یافته است.
مخالفان افزایش نرخ بهره میگویند، تجربه شیلی و هفت کشوری (برزیل، مجارستان، نیوزیلند، نروژ، کره جنوبی، پرو و لهستان) که زودتر از بالارفتن تورم جهانی اقدام به افزایش نرخ بهره کردند، نشان میدهد که این سیاست اگر به اندازه کافی جسورانه نباشد، موفقیتآمیز نخواهد بود. زیرا نتیجه اقداماتی که شیلی و این هفت کشور زودتر از فدرالرزرو انجام دادهاند، نشان میدهد که نرخ تورم از زمان افزایش نرخ بهره شش درصد بیشتر شده است!
در واقع دلیل موفقیتآمیز نبودن سیاست افزایش نرخ بهره در این کشورها روند کند افزایش نرخ بهره بوده که به بازار سیگنال تورم انتظاری داده است. در ماه سپتامبر سال جاری تورم شیلی وآن هفت کشور به 5/9درصد رسید و شکاف بین تورم جهانی و تورم داخلی افزایش یافت. از سویی افزایش نرخ بهره، اقتصاد مسکن در این کشورها را دچار رکود کرده است. شاخصهای اقتصادی شیلی و این هفت کشور نشان میدهد که اقتصاد آنها نسبت به اقتصادجهانی در حال ضعیفتر شدن است. بانک مرکزی شیلی حتی پیشبینی کرده که در سال آینده تولید ناخالص این کشور کاهشی باشد، این در حالی است که تورم همچنان باقیاست.
مخالفان افزایش نرخ بهره بر این باورند که نتایج بهدست آمده توسط این گروه از کشورها نشان میدهد که انتظار کاهش تورم با کندی افزایش نرخ تورم نتیجه نمیدهد. به گفته آنان بین سیاستهای پولی انقباضیتر و نرخ تورم پایینتر تاخیرهای بیشتری وجود دارد و همین تاخیرها مسئلهساز شده است. ضمن اینکه کنترل تورم در شرایطی که ارزش برابری ارزها مقابل دلار کاهش مییابد و واردات را گران میکند، دشوار است.
منابع: اکونومیست و cnbc
چشمانداز
رکودتورمی فرصتی برای طلا
رکود در راه است؛ اما آیا این اتفاق برای شاخص طلا مثبت خواهد بود؟ بررسی روند تاریخی شاخص طلا در سال 1980 نشان میدهد این فلز پرطرفدار با تشدید رکود اقتصادی سقوط کرد. اگرچه برخی تحلیلگران آن سقوط را مشابه شرایط امروز میدانند، اما بررسیها نشان میدهد که عوامل دیگری در سقوط قیمت طلا در دهه 80 دخیل بودند که رکود عامل اصلی آن نبود.
برخیها میگویند که رکود و رکود تورمی برای طلا خوب است، اما آیا واقعا چنین است؟ یک نگاه تاریخی به تغییرات قیمتی طلا نشان میدهد که شرایط این روزها حداقل شبیه اواخر دهه 70 میلادی نیست. به این دلیل که شروع رکود تورمی در اواخر دهه 70 میلادی مصادف بود با پایان برتون وودز و تحولاتی که پس از آن بهوجود آمد. حال آنکه مشابه این اتفاق امروز در اقتصاد جهانی نیفتاده است.
موضوع دیگری که نشان میدهد شرایط امروز برای طلا مشابه دهه 70 نیست، قدرت گرفتن ارزهاست. در دهه 70 دنیا از طلامحوری به سوی ارزهای فیات در حال حرکت بود، بنابراین این نگرانی همیشه وجود داشت که طلا به عنوان پناهگاه امن تلقی شود، اما این محرکها در دهه کنونی وجود ندارد. امروز ارزهای فیات به خوبی تثبیت شدهاند، درحالیکه در دهه 70 در مراحل اولیه بودند و نگرانی همیشه وجود داشت.
البته درست است که بازار طلا در اواخر 2019 و اوایل 2020 صعودی بوده اما قراردادن الگویی شبیه دهه 70 برای طلا بسیار دشوار است. چون جداکردن طلا از رکود تورمی و تورم هم عملی نیست. موضوع نگرانکنندهتر درباره طلا، تصمیمهای اخیر بانکهای مرکزی دنیا است. تصمیم به افزایش نرخ بهره میتواند سرمایهگذاری در طلا را کاهش دهد. در ماههای اخیر تصمیمهای فدرالرزرو به افزایش پیاپی نرخ بهره تاثیر خود را بر بازار جهانی طلا گذاشته و شاخص طلا روند کاهشی گرفته است. اما سوال این است که آیا این کاهش ادامهدار خواهد بود؟
واقعیت این است که وقتی انتظارات تورمی افزایش مییابد، میتواند بر قیمت طلا تاثیر منفی بگذارد. تکنیکالیستها در تحلیل چارتها همیشه میگویند تاریخ تکرار میشود. اما نمودار طلا در ماههای اخیر نشان داده که این تاریخ برای طلا تکرار نشده است. قیمت طلا در نیمه اول 2020 به دلیل همهگیری کرونا و قرنطینههای جهانی افزایش یافت، اما زمانی که شرایط پاندمی بهبود یافت، طلا مسیر کاهشی در پیش گرفت. بنابراین بخشی از ریزش امسال طلا میتواند خروج از شرایط کرونا از ابتدای سال جاری میلادی باشد.
در عین حال هم نمیتوان به طور قطع گفت که تصمیم بانکهای مرکزی دنیا برای مقابله با تورم بر طلا بیتاثیر بوده، چون روند قیمتی طلا نشان میدهد که در شرایط کنونی تمایلی به بالا رفتن ندارد، اما اگر چشمانداز اقتصاد جهانی رکود تورمی باشد، طلا فرصت رشد خواهد داشت. تحلیلگران میگویند بهرههای پایین سالها باعث شکل گرفتن حبابهای اقتصادی شد. بنابراین بحران رکود تورمی پیشرو میتواند واقعا شدید باشد بهویژه آنکه چرخه انقباض در سیاستهای فدرالرزرو به نسبت سالهای 2015-2018 شدیدتر است. به عبارتی سطح بدهی و عدم توازن مالی فدرالرزرو بسیار بیشتر از شرایط دهه 70 است. بنابراین این احتمال هم وجود دارد که مواضع بانک مرکزی آمریکا برای شتاب دادن به نرخ بهره ملایمتر از دهه 70 میلادی باشد.
تا اینجای کار افزایش نرخ بهره تاثیری بر نرخ بیکاری آمریکا نگذاشته است و ضربهای به بخش مالی نزده است اما با افزایش نرخ بیکاری بازارهای مالی هم دچار تزلزل خواهند شد و طلا میتواند فرصت دوبارهای برای افزایش پیدا کند.
منبع: FXSTREET

نگاه رسانهها
تورم گلوی اقتصاد جهانی را میفشارد
حمله نظامی روسیه به اوکراین قیمت هر چیزی را در دنیا افزایش داده است؛ از انرژی گرفته تا غلات. نتیجه این جنگ افزایش فشارهای تورمی بر اقتصادهای بزرگ جهان از جمله آمریکا و اتحادیه اروپاست.
تورم در بسیاری از کشورها به بالاترین سطح خود طی چند دهه اخیر رسیده است. آخرین گزارشها از اقتصادهای بزرگ جهان بیانگر فشار شدید قیمتها به بالاترین سطح است. هرچند برخی کشورها برای مقابله با تورم بستههای حمایتی بهخصوص برای انرژی آماده کردهاند، با این حال شرایط نگرانکننده است.
بحران انرژی بهویژه در اروپا حاد شده است، تا جایی که قیمت برق سرسامآور شده و اقتصاد این کشورها را تحت فشار قرار داده است. با وجودی که بانکهای مرکزی دنیا برای مقابله با این شرایط اقدام به افزایش نرخ بهره کردهاند، با این حال این اقدام باعثشده هزینه استقراض از بانکها بالا برود.
در ظاهر به نظر میرسید که این شرایط فقط برای کشورهای اروپایی و آمریکا است، درحالیکه نشانهها از سمت آسیا هم در حال ظهور است؛ موضوعی که میتواند تبدیل به یک بحران اقتصادی جهانی شود.
در چنین شرایطی، انتظار سرمایهگذاران برای پنج سال آینده درباره تورم نوسانی خواهد بود. بهخصوص آنکه در ماههای گذشته بانکهای مرکزی دنیا با سیاستهای تهاجمی اقدام به کنترل تورم در میانمدت کردهاند و این موضوع با توجه به افزایش قیمت گاز میتواند باز هم روند تورم را افزایشی کند.
در بعضی از کشورها -بهویژه کشورهای اروپایی- دولتها بستههای مالی حمایتی را برای جبران هزینههای انرژی تدوین کردهاند تا از انتظارات تورمی بکاهند. با این حال نرخ تورم بالا، رکود را در اقتصاد این کشورها گسترش داده است. برخی تحلیلگران میگویند همین بستههای حمایتی دولتها که از دوران کرونا شروع شده و همچنان ادامه دارد، تورم را تشدید کرده است. زیرا بستهها باعث تغییر در تقاضای خانوارها شده و حالا به سمت خدمات چرخیده است. این مسئله موجب شده که پس از تورم منفی کوتاهی که به دنبال رکود اقتصادی ایجاد شد، قیمتها رشد بیسابقهای را تجربه کنند. براساس اعلام صندوق بینالمللی پول، بستههای سخاوتمندانه محرک اقتصادی هم در اروپا و آمریکا سهمی ۳۰درصدی از افزایش قیمتهای اخیر داشته است.
اقتصاددانان نسبت به بازگشت رکود تورمی 1970 هشدار میدهند؛ شرایطی که با افزایش قیمتها و رشد ضعیف اقتصادی شروع شد.
دادههای تورمی کشورهای عضو یورو نشان میدهد اگرچه حمله نظامی روسیه به اوکراین باعث افزایش قیمت انرژی در قاره اروپا شد، اما پیش از این اتفاق هم روسیه، اروپا را نسبت به قطع گاز خود به روی این کشورها هشدار داده بود. در نتیجه افزایش قیمتها پیش از جنگ روسیه و اوکراین اتفاق افتاده است.
رشد شاخص قیمتهای مصرفکننده با شتاب بیشتری در حال حرکت است. حتی معدود کشورهایی مانند چین که از گزند تورم مصون ماندهاند هم حالا با تورم وارداتی روبهرو هستند. از طرفی گزارش صندوق بینالمللی پول نشان میدهد ۴۰درصد از افزایش قیمتها در آمریکا و ۶۶درصد از تورم منطقه یورو به علت اختلال در تولید و قیمت بالاتر مواد اولیه است.
این روزها، هزینه خانوارها در سراسر دنیا روبهرشد است و افراد کمدرآمد با بحران غذا و سرپناه مواجه هستند.
از دیگر نتایج تورم، تهدید کسب و کارهاست. به دنبال تصمیم بانکهای مرکزی برای افزایش نرخ بهره، کسب و کارها با کاهش سطح تقاضا مواجه شدهاند. ادامه این شرایط به این معناست که کسبوکارها برای کنترل هزینههای خود ناچار به کاهش تعداد نیروی کار خواهند شد و افزایش نرخ بیکاری فشار به دولتها را افزایش میدهد.
منبع: فایننشال تایمز