آینـده در انتظار ادغـام
۳۵ درصد از ایرانمال درونگروهی فروخته شد

۳۵ درصد از ایرانمال درونگروهی فروخته شد
علیاکبر درزی
تحلیلگر بازار سرمایه
بانک آینده یکی از پرحاشیهترین بانکهای خصوصی ایران که دارای زیان خالص 63هزار میلیارد تومانی، زیان انباشته 139 هزار میلیارد تومانی، جمع بدهی 433 هزار میلیارد تومانی و دارایی 293هزار میلیارد تومانی است، به تامین مالی خودروسازان ورود کرده است. به دلیل وضعیت خطیر، بانک مرکزی درصدد است بانک آینده را با دیگر بانکهای بزرگ دولتی ادغام کند. هرچند که مدیران بانک آینده مخالف این ادغام هستند اما شایعه ادغام مستمر به گوش میرسد.
بانک آینده به سه مسئله معروف است؛ مؤسس بانک، ایرانمال و مسائل مالی مانند زیان انباشته، زیان خالص و بدهی. دولت دست مؤسس بانک را از بانک آینده کوتاهتر کرد. اما دولت هنوز نتوانسته است بانک آینده را از شر ایرانمال رها کند هرچند که سلب اختیار شده اما صددرصد از آن خلاص نشده است. مدیران بانک میگویند که اگر بخشی از ایرانمال را بفروشند، مشکلات مالی مانند زیان انباشته و بدهی و غیره حل میشود. البته بانک آینده اموال زیاد دیگری دارد که با فروش آنها میتواند به یک بانک سالم و بزرگ تبدیل شود اما این بانک فعلاً کجدار و مریز ادامه میدهد.
نماد بانک آینده را رئیسجمهور آزاد کرد
نماد بانک آینده در بازار سرمایه به دلیل مشکلات زیادی که دارد، از تاریخ 27شهریور 1400 متوقف شد و سهام آن دادوستد نمیشد. تا اینکه در 18تیر 1402 معاملات سهام آن در بازار پایه نارنجی فرابورس مجدداً شروع شد.
خبرها حکایت از آن دارد که پس از انجام اقدامات، ارسال مکاتبات و پیگیریهای گسترده بانک آینده و عدم تحقق نتایج مورد انتظار، مدیرعامل بانک آینده در آخرین اقدام خود به رئیسجمهور نامه نوشت. دفتر رئیسجمهور دستور داد تا دو عضو کابینه سیدابراهیم رئیسی توقف نماد بانک آینده را پیگیری کنند. این دستور در راستای درخواست مدیرعامل بانک آینده برای رفع انسداد 20ماهه نماد بانک آینده صادر شده است. در این دستور غلامحسین اسماعیلی از سیداحسان خاندوزی، وزیر اقتصاد و دارایی و محمد رضا فرزین، رئیس کل بانک مرکزی خواسته بازگشایی نماد «وآیند» را پیگیری کنند. دفتر رئیسی در پاسخ به درخواست بانک آینده نوشت: «موضوع توقف نماد بانک بررسی و با توجه به مذاکرات انجام شده در جلسات حضوری بررسی و پیگیری لازم را به عمل آورید.»
براساس این گزارش، آخرین قیمت سهام بانک آینده در هفته گذشته مبلغ 1533 تومان بود که برای بانکی که 1814 تومان زیان برای هر سهم و قاعدتاً P/E فاجعهباری دارد، این قیمت به معنی ارزش واقعی سهام بانک نیست.
خلع ید ناقص از سهامدار اصلی بانک آینده
براساس دستورالعمل مذکور، هر فرد فقط میتواند در یک بانک یا مؤسسه اعتباری غیربانکی بیش از ۱۰درصد سهام را دارا باشـد. بنابراین، در صورت سهامداری در بیش از یک بانک و یا مؤسسه اعتباری غیربانکی در سطوح بـالای ۱۰ درصد، سهام و حق رای مازاد باید واگذار شود.
پاییز سال گذشته بانک مرکزی در راستای اجرای قانون، حق رای سهام مازاد سهامدار اصلی بانک آینده را به وزارت اقتصاد انتقال داد اما سهامدار اصلی در واکنش به این تصمیم قانونی، اعتراض خود را به دیوان عدالت اداری ارائه کرد. نهایتاً در اردیبهشتماه سال جاری، دیوان عدالت اداری رای بانک مرکزی را تایید و شکایت سهامدار اصلی بانک آینده را رد کرد.
بحران عمیق مالی بانک
به عقیده کارشناسان بانکی، هر بانکی که زیان انباشته و زیان خالص سنگین در چند دوره مالی داشته باشد حتماً کفایت سرمایه منفی داشته و قطعاً شرایط بانک بحرانی است.
در واقع، یکی از شاخصهای مهم در نظام بانکی، نرخ کفایت سرمایه است. این نرخ، نشاندهنده نسبت اطمینان، درجه ریسک بانک و صیانت از سپردههای بانکی است و مطابق استانداردها باید بیش از هشت درصد باشد. بنابر صورتهای مالی سال ۹۷، نرخ کفایت سرمایه این بانک معادل 9/0 درصد بوده است. این عدد در شرایطی ثبت شد که در سال 97، زیان انباشته بانک آینده برابر با 17 هزار میلیارد تومان بوده است. پرواضح است که زیان انباشته فعلی 139 هزار میلیارد تومانی این بانک، سبب خواهد شد نرخ کفایت سرمایه آن سقوطی چشمگیر را تجربه کند. برهمین اساس، نسبت کفایت سرمایه بانک آینده در سال 99 حدود منفی 122 درصد بود که در سال 1401 به حدود منفی 140 درصد رسید. علل وضعیت کفایت سرمایه بانکهای ایران را میتوان هم از بُعد داخلی و هم از بُعد خارجی بررسی کرد. اقداماتی از جمله قرض گرفتنهای ممتد دولت و شرکتهای دولتی از بانکها و تصمیمات خلقالساعه درباره بانکها، عوامل بیرونی هستند که وضعیت نظام بانکی را با بحران مواجه کردهاند. از طرف دیگر، مشکلات مدیران بانکی و ناتوانی برخی از آنها در مدیریت منابع و مصارف بانکی میتواند مهمترین علت درونی این وضعیت باشد. سیاستهای جاری مبنیبر فشار بر بانکها برای پرداخت تسهیلات بانکی بیشتر از توان آنها قرار گرفته است. بنابراین یکی از اصلیترین راهکارهای باقیمانده برای کاهش مخرج کسر نسبت کفایت سرمایه، افزایش سرمایه و همچنین بالا بردن کیفیت نقدشوندگی تسهیلات بانکها است. این اقدام از طریق وثایق دریافتی مطمئن حاصل میشود. بانکها برای حصول اطمینان از بازگشت تسهیلات پرداختی خود به مشتریان، ناگزیر از دریافت وثایق هستند. وثایق دریافتی بانکها مطابق با مقررات «دستورالعمل محاسبه سرمایه نظارتی و کفایت سرمایه مؤسسات اعتباری» بانک مرکزی، نقش کاهندهای در ریسک اعتباری تسهیلات بانکها ایفا میکنند و به تبع آن میتوانند در کوچک کردن مخرج کسر نسبت کفایت سرمایه نقش مهم و مؤثری ایفا کنند. نکته جالبتر اینکه براساس قوانین بانکداری که در سال 1996 در بازل تجدیدنظر شد کفایت سرمایه 8 درصد بوده و در سال 2009 به 12 درصد رسید. با این تفاسیر میتوان گفت که صنعت بانکداری ایرانی از استانداردهای سال 1996 نیز عقبتر بوده و به همین دلیل تاثیر منفی زیادی بر اقتصاد دارد.
تسهیلات درونگروهی دردسرساز درون
مدیران بانکی میگویند که وامهایی که بانک آینده به زیرمجموعههای خود داده، با میل و اراده نبوده است؛ بلکه مجبور بودند تا پروژهها را به اتمام برسانند اما رقم تسهیلات اعطایی چنان زیاد است که نمیتوان از آن گذشت.
صورتهای مالی سال 1401 بانک آینده نشان میدهد که این بانک در این سال 128 هزار میلیارد تومان تسهیلات به زیرمجموعه خود پرداخت کرده است. در سال 1400 میزان تسهیلات پرداختی به زیرمجموعه این بانک 84 هزار میلیارد تومان بود.
در سال 1401 مبلغ 74 هزار میلیارد تومان به ایرانمال پرداخت شد. سال 1400 بانک آینده مبلغ 52 هزار میلیارد تومان وام به ایرانمال داده بود. البته بانک اعلام کرده که ۴ برابر وام اعطا شده به ایرانمال، وثیقه به بانک داده شده است.
نکته جالبتر اینکه تسهیلات اعطایی به ایرانمال در صورتهای مالی بانک 30درصد محاسبه شده است. این تسهیلات با نرخ سود 30درصدی مشخصکننده چیزی جز تخلف آشکار بانک از قوانین بانک مرکزی نیست.
علاوه بر مبلغ 14 هزار میلیارد تومان تسهیلات به دیگر شرکت فرعی بانک آینده به نام ارزشآفرینان آینده با سود 30 درصدی و شرکت دیگر فرعی بانک یعنی بهار اقتصاد کامیار نیز 8هزار و 300 میلیارد تومان تسهیلات 30درصدی دریافت کرده است. مابقی شرکتهای فرعی تسهیلات 18درصدی دریافت کردهاند.
مطالبات مشکوکالوصول بانک آینده از شرکتهای زیرمجموعه خود مبلغ 2 هزار میلیارد تومان است. براساس قوانین اقتصادی، هرگونه مطالبات بانکها از مشتریان خود منجر به خلق نقدینگی میشود یعنی اگر تسهیلات اعطاشده به سیستم بانکی برنگردد براساس میزان ضریب فزاینده خلق نقدینگی صورت میگیرد.
وزارت اقتصاد، ناآگاه به مسائل بانکها
اموال مازاد بانکها در سالهای اخیر همواره مورد توجه بوده اما هرگز آمار دقیقی ارائه نشدهاست. معاون وزیر اقتصاد اخیراً گفته بود که میزان اموال مازاد شامل اموال غیرمنقول و سهام بانکهای دولتی و خصوصی بیش از 200 هزار میلیارد تومان است. اما اگر اموال مازاد بانک آینده را بررسی کنیم مشخص میشود که این رقم اعلامشده از سوی معاون وزیر اقتصاد به وضوح اشتباه است و گویای آن است که وزارت اقتصاد دولت سیزدهم آمار دقیقی از اموال مازاد بانکها ندارد. چراکه براساس گزارشهای کارشناسان حسابرسی بانک آینده در اسفند 1401 فقط بانک آینده دارای 240 هزار میلیارد تومان اموال مازاد است. بنابراین اموال مازاد بانکها رقمی چندین برابر اعلامی وزارت اقتصاد ناآگاه به مسائل بانکهاست.
اموال مازاد بانکها به دو بخش سهام و املاک تقسیم میشود. بانک آینده اعلام کرده براساس گزارش کانون کارشناسان رسمی دادگستری درخصوص ارزیابی بخشهای فیزیکی بازار بزرگ ایران، متعلق به شرکت توسعه بینالملل ایران (سهامی عام) که سهام شرکت مزبور، تحت مالکیت بانک آینده است، ارزش پروژه ایرانمال 255 هزار میلیارد تومان ارزشگذاری شدهاست.
فروش دارایی مازاد بانکها؛ مثنوی هفتاد من
با مراجعه به سایت فام(شرکت فروش اموال مازاد بانکها)، بیشترین آگهی فروش اموال متعلق به بانک آینده است. این فروشها برای سهامداران و بورسیها بسیار مورد توجه است. چراکه این فروش اموال و هرگونه تغییرات در وضعیت اموال بانک آینده بر صورتهای مالی آن تاثیرگذار بوده و حتی میتواند روند بانک را تغییر دهد.
همواره یکی از آگهیهای بانکی به بانک آینده اختصاص دارد که قرار است ملکی را بفروشد. این آگهی مکرراً به چشم میخورد: «بانک آینده در نظر دارد تعدادی از املاک تملیکی و مازاد خود را بر مبنای قیمت پایه در وضعیت موجود، بدون متصرف و متصرفدار (با شرایط مختلف) و بهصورت نقدی و یا نقد و اقساط به فروش برساند.»
اموال مازاد بانک آینده براساس گزارش کارشناسی تجدید ارزیابی بانک آینده مبلغ 240 هزار میلیارد تومان است که شامل سهام و املاک میشود. البته رقم داراییهای بانک ۳۱۶ هزار میلیارد تومان است و در صورتهای مالی بانک مبلغ 293 هزار میلیارد تومان آمده است. در ترازنامه تلفیقی بانک، مانده تسهیلات ۵۰ هزار میلیارد تومان است.
البته به ادعای مدیران بانک، این بانک از ابتدای تاسیس هیچگونه سرمایهگذاری در حوزه املاک نداشته است، اما بعداً به این مسیر وارد شده و شرایط خود را بحرانی کرد.
فارغ از ایرانمال، بانک دارای اموالی مختلف است و حدود 10 شرکت استارتاپی هم زیرمجموعه بانک هستند. مثلاً هتل روتانا در مشهد یکی از داراییهای بانک است. بانک آینده فروش داراییها را با هتل روتانای مشهد استارت زده و مشتریان عربی دارد. برای ورود سرمایه، پیشنهاد ایجاد یک توکن در قالب ارز دیجیتال به بانک مرکزی داده شد تا از این طریق سرمایه وارد کشور شود.
توکنایز کردن داراییها از دیگر فعالیتهای جدید بانک در حوزه بلاکچین است. مسئولان این بانک در این باره گفته بودند: «بانک مرکزی پذیرای درخواست ما شد و امیدواریم بهزودی و برای اولین بار چنین مجوزی صادر شود. موضوعات تورمی در حوزه توکنایز دیده شده است.»
اگر بانک آینده 35 درصد از ایرانمال را بفروشد از این وضعیت نجات پیدا میکند. یعنی اگر حدود 100 هزار میلیارد تومان از ایرانمال را بفروشد تمام مشکلاتش حل میشود. حدود ۴۹ درصد از سهام مشهدمال متعلق به بانک آینده است و ارزش کارشناسی آن ۶۴ همت است.
شعبان مرادی، مدیرعامل بانک آینده با اشاره به خروج از بنگاهداری و فروش داراییهای مازاد شرکت به خبرنگار بورس ۲۴ گفت: «فروش داراییهای مازاد بانک از تکالیف، قوانین و اسناد بالادستی بوده و برای برونرفت از شرایط فعلی و ایجاد نقدینگی بانک، کمککننده است. واگذاری، شریک جدید، تهاتر پروژهها یا شکست پروژهها، انتشار اوراق و صندوقهای زمین و ساختمان از روشهای تامین مالی پروژهها است. بخشی از دارایی بانک آینده، از طریق دو صندوق املاک و مستغلات در بورس عرضه خواهند شد.
چرا بانکها باید اموال خود را بفروشند؟
مرکز پژوهشهای مجلس اخیراً گزارش کرده که فروش اموال مازاد بانکهای دولتی منجر به افزایش نقدشوندگی ترازنامه و ارتقای توان تسهیلاتدهی بانکهای دولتی میشود.
اما در عین حال خواستار رفع ابهام بند «ز» تبصره «2» میشود. هرچند این حکم جدیدی نیست اما ابهام موجود در متن یعنی «تشخیص رئیس مجمع عمومی» باید رفع شود. صدر بند «ز» تبصره 2 لایحه بودجه 1402، ابتدا به بانکها تکلیف میکند که همه اموال مازاد را واگذار کنند اما تشخیص مازاد بودن را بر عهده رئیس مجمع عمومی وزیر امور اقتصادی و دارایی قرار داده ولی ذیل آن به بانکهای دولتی اجازه میدهد در شرکتهایی که فعالیت غیربانکی انجام میدهند با تصویب هیئت وزیران سرمایهگذاری کنند؛ یعنی ذیل آن مغایرت اساسی با بند «ب» ماده 16 قانون رفع موانع و صدر آن مغایرت جزئی با بند «الف» ماده مزبور دارد.
اما کارشناسان میگویند که بانکها با داشتن داراییهای ثابت هر زمانی که تورم افزایش مییابد میتوانند با تجدید ارزیابی اقدام به افزایش سرمایه کنند و به همین دلیل بانکها همواره با گرانفروشی یا قیمتهای دور از واقعیت، فروش املاک را به تاخیر میاندازند.

ایرانمال، حاشیهایترین پروژه بانکی
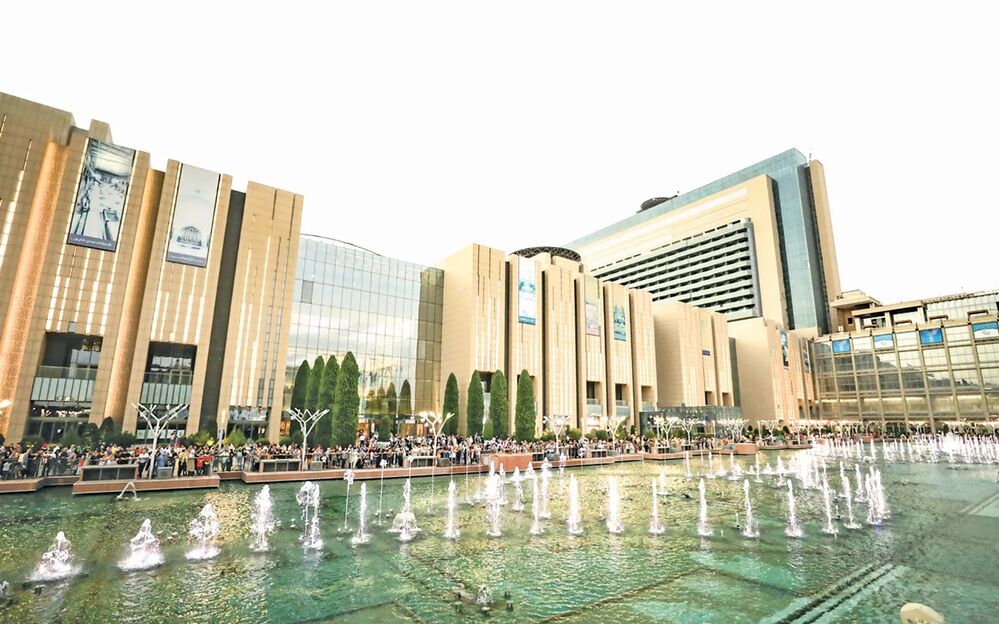
ایرانمال به بزرگترین مرکز تجاری ایران و منطقه و برخی با غلو جهان معروف شده است. این پروژه که تا سال 97 بیش از 10 هزار میلیارد تومان هزینه بابت راهاندازی آن مصرف شده هنوز تا اعلام پایان پروژه زمان زیادی نیاز دارد. پروژه ایرانمال در حال حاضر حدود 255 هزار میلیارد تومان میارزد. یعنی حدود پنج میلیارد دلار برای این ملک ارزشگذاری صورت گرفته است. اما این پروژه خود به یکی از ابربحران بانکی و مالی ایران تبدیل شده است و بانک آینده را به قعر چاه بحران مالی کشانده است. در حال حاضر تسهیلات پرداختی بانک آینده به این پروژه 73 هزار میلیارد تومان است؛ رقمی که براساس تمام قوانین بانکی ایران تخلف محسوب میشود چراکه بانک آینده با تسهیلات به زیرمجموعه خود شرایط بانک را پرریسک کرده است. پروژه ایرانمال از سال 90 کلید خورد و با دریافت هفت مجوز از شهرداری تهران آغاز کرد. ایرانمال با زیربنای یک میلیون و ۷۰۰ هزار مترمربعی، متعلق به بانک آینده است که با ۵۰ هزار میلیارد تومان منابع این بانک ساخته شده است که عنوان بزرگترین مال خاورمیانه شناخته شده و عنوان پنجمین مال بزرگ دنیا را نیز از آن خود کرده است.
طبق گفتههای عضو شورای شهر تهران (محمد سالاری؛ سال 1397) و طبق گزارش ارائهشده توسط شهرداری منطقه۲۲ در تخلف حدود ۲۱۰ هزار مترمربعی، ۴۶ هزار و ۵۰۰ مترمربع آن بهصورت فضاهای فرهنگی اضافه شده سه هزار و ۷۰۳ مترمربع توسعه هتل بوده و همچنین ۱۴ هزار و ۷۲۹ مترمربع در حوزه توسعه فضای ورزشی بوده است. یکهزار و ۳۵۴ مترمربع فضای خدماتی، ۳ هزار و ۸۲۷ مترمربع مسجد، ۱۵ هزار و ۴۲۹ مترمربع انبار تجاری، ۵۹۷ مترمربع اداری و ۲۷ هزار مترمربع هم لابی هتل و ۲۵ هزار مترمربع نیز راهپلهها و فضاهای مشاع بوده است. از تخلفات مذکور ۶۷ هزار و ۲۵۰ مترمربع نیز بهعنوان فضای پارکینگ اضافه شده است. پروژه ایرانمال در دولتهای مختلف مورد حمایت بود. در سال 97 بازدید وزیر دولت روحانی از پروژه ایرانمال با وجود تخلفهای زیادی که توسط قوه قضائیه در حال بررسی بود با سوالات زیادی همراه و جنجالآفرین شد.
بانک مرکزی در سال 99، با انتشار اطلاعیهای در کدال، ایرانمال را به مزایده گذاشت. در دیماه همان سال، مشخص شد که شرکت حامی کیانسازه، با مبلغ 30 هزار میلیارد تومان معادل 35درصد از سهام ایرانمال را خریداری کرده تا بخشی از نقدینگی مورد نیاز ساختوساز این مرکز را تامین کند اما با بررسی بیشتر شرکت حامی کیانسازه مشخص میشود که مدیران بانک صادقانه رفتار نکردند چراکه شرکت حامی کیانسازه، خریدار ایرانمال، خود یکی از شرکتهای وابسته به بانک آینده بوده و این معامله کاملاً درونگروهی بوده است. نحوه تسویه این معامله به شکلی بود که مقرر شد 20درصد از وجه مزایده، یعنی حدود 6 هزار میلیارد تومان، سهام بورسی به بانک انتقال یابد و باقی مبلغ، طی بازه زمانی توافقشده بین خریدار و فروشنده (که در واقع هر دو بانک آینده هستند) مبادله شود. از طرفی شرط انتقال سهام ایرانمال، واگذاری همان 20درصد سهام بوده است. یعنی شرکت حامی کیانسازه، میتوانسته تنها با پرداخت 6 هزار میلیارد تومان، آنهم به صورت سهام، مالک 35 درصد از سهام ایرانمال باشد. به این ترتیب، به نظر میرسد که این انتقال، تنها یک معامله صوری بوده است.