تحلیل حسین سلاحورزی از وضعیت اقتصاد ایران: اقتصاد ایران در حال مصرف کردن سرمایه گذشته برای حفظ تولید امروز است
ئیس پیشین اتاق بازرگانی ایران میگوید: در سناریوی تداوم تنش، بقا و کاهش تولید دو رفتار جداگانه نیستند؛ کاهش تولید اغلب نتیجه تلاش بنگاه برای زندهماندن است. مدیر بنگاه ابتدا هزینههای غیرضروری را حذف میکند، خرید و استخدام را عقب میاندازد، موجودی نقدشونده را افزایش میدهد و تعهدات بلندمدت را کاهش میدهد. اگر این اقدامات کافی نباشد، نوبت به کاهش شیفت کاری، تیراژ تولید و نیروی انسانی میرسد. بنابراین بنگاه تا جایی تولید را حفظ میکند که ادامه آن، نقدینگی را سریعتر از توان جایگزینی منابع مصرف نکند.
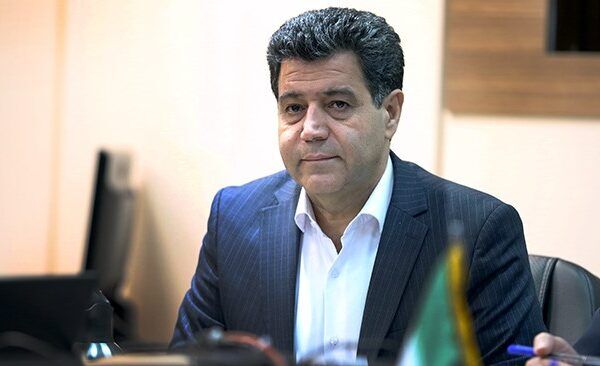
به گزارش هممیهن آنلاین، متن کامل گفتوگوی تفصیلی اقتصادنیوز با حسین سلاحورزی، پیشِ روی شماست؛
* براساس آمار منتشر شده، اقتصاد ایران در بهار ۱۴۰۵ با افت ۱۰.۱ درصدی رشد اقتصادی، کاهش ۸.۴ درصدی تشکیل سرمایه ثابت و افت رشد اقتصادی در بخش صنایع روبرو شده است، تحلیل شما از این تصویر اقتصاد ایران چیست؟ میتوان گفت بنگاهها در مرحله بقا دست و پا میزنند؟
این ارقام، اگر بر مبنای مقایسه واقعی با دوره مشابه سال قبل محاسبه شده باشند، تصویری از یک رکود عادی و گذرا ارائه نمیکنند؛ نشانه ورود اقتصاد به مرحلهای فرسایشیتر هستند. کاهش تولید را شاید بتوان به جنگ، اختلال تجارت، محدودیت انرژی و تشدید تحریمها نسبت داد، اما افت ۸.۴درصدی تشکیل سرمایه ثابت پیام جدیتری دارد. این شاخص میگوید اقتصاد فقط امروز کمتر تولید نمیکند، بلکه ظرفیت تولید فردای خود را نیز از دست میدهد.
در چنین شرایطی، بسیاری از بنگاهها دیگر برای توسعه، افزایش بهرهوری یا ورود به بازارهای تازه برنامهریزی نمیکنند. مسئله اصلی آنها تأمین سرمایه در گردش، پرداخت حقوق، تهیه مواد اولیه، حفظ نیروی متخصص و جلوگیری از توقف خط تولید است. بنگاهی که با قطعی برق و گاز، جهش نرخ ارز، دشواری تأمین مالی، محدودیت واردات و نااطمینانی سیاسی روبهروست، سرمایهگذاری بلندمدت را عقب میاندازد و منابع محدود خود را صرف عبور از بحران روزمره میکند. از این منظر، بله؛ بخش بزرگی از بنگاههای ایرانی عملاً وارد مرحله بقا شدهاند.
البته نباید همه بنگاهها را یکسان دید. شرکتهای برخوردار از رانت انرژی، دسترسی ترجیحی به ارز یا بازارهای انحصاری ممکن است همچنان سود اسمی نشان دهند؛ اما سود اسمی، آن هم در اقتصادی تورمی، الزاماً به معنای رشد واقعی یا سلامت بنگاه نیست.
نگرانکنندهتر آن است که ادامه این وضعیت به تعطیلی ناگهانی همه کارخانهها منجر نمیشود؛ فرسایش آرام رخ میدهد: تعمیرات عقب میافتد، ماشینآلات مستهلک میشوند، نیروی ماهر مهاجرت میکند و کیفیت محصول پایین میآید.
بنابراین مسئله فقط رشد منفی یک فصل نیست؛ اقتصاد ایران در حال مصرفکردن سرمایه گذشته برای حفظ تولید امروز است. اگر نااطمینانی، تحریم و ناترازی انرژی کاهش نیابد، رکود فعلی میتواند به کاهش پایدار ظرفیت تولید تبدیل شود.
*آیا بنگاهها سرمایهگذاری را متوقف یا به تعویق انداختهاند، نقدینگی را نگه میدارند، موجودی مواد اولیه را افزایش میدهند، از استخدام جدید خودداری میکنند یا افق فعالیت خود را کوتاهتر کردهاند؟ این وضعیت در نیمه دوم سال چه اثری بر تولید و اشتغال خواهد داشت؟
رفتار امروز بنگاهها را بیش از هر چیز باید واکنشی به نااطمینانی دانست. وقتی مدیر یک بنگاه نمیداند سه ماه دیگر نرخ ارز، قیمت انرژی، امکان واردات مواد اولیه، مسیر صادرات یا حتی شرایط امنیتی کشور چگونه خواهد بود، طبیعی است که پروژه توسعهای را متوقف کند و تصمیمهای برگشتناپذیر نگیرد. افت تشکیل سرمایه ثابت نیز همین تغییر رفتار را تأیید میکند.
البته بنگاهها در اقتصاد تورمی معمولاً پول نقد را به معنای متعارف نگه نمیدارند، زیرا ارزش آن بهسرعت کاهش مییابد. آنچه اتفاق میافتد، تبدیل منابع به داراییهای نقدشونده، ارز، مواد اولیه یا کالای قابل فروش است. افزایش موجودی انبار همیشه نشانه رونق و آمادگی برای تولید بیشتر نیست؛ گاهی اقدامی دفاعی در برابر جهش ارز، دشواری واردات یا احتمال اختلال در زنجیره تأمین است. این رفتار، سرمایه در گردش را در انبار حبس میکند و توان بنگاه برای پرداخت دستمزد و هزینههای جاری را کاهش میدهد.
در بازار کار نیز نخستین واکنش معمولاً اخراج گسترده نیست. بنگاه ابتدا استخدام را متوقف میکند، جای نیروی خارجشده را پر نمیکند، اضافهکاری و مزایا را کاهش میدهد و بخشی از فعالیتها را به قراردادهای موقت یا برونسپاری منتقل میکند. بنابراین ممکن است آثار رکود مدتی در آمار رسمی بیکاری دیده نشود، اما در کاهش فرصتهای شغلی تازه، افت درآمد واقعی و گسترش اشتغال ناپایدار خود را نشان دهد.
پیامد این رفتارها در نیمه دوم سال، با یک فاصله زمانی آشکار خواهد شد: کاهش سفارش ماشینآلات، افت تقاضای مواد واسطهای، کندشدن تولید و فشار بیشتر بر بنگاههای کوچک و متوسط. اگر محدودیت انرژی، تحریم، کمبود نقدینگی و نااطمینانی سیاسی ادامه یابد، رکود سرمایهگذاری به رکود تولید منتقل میشود و بازار کار نیز ضعیفتر خواهد شد. خطر اصلی فقط کاهش تولید چندماهه نیست؛ کوتاهشدن افق تصمیمگیری بنگاههاست. اقتصادی که مدیرانش فقط تا پایان ماه یا فصل آینده را میبینند، توان برنامهریزی، نوآوری و ایجاد شغل پایدار را از دست میدهد.
* یکی از مهمترین پیامدهای نااطمینانی، «صبر کردن» بنگاهها برای روشن شدن آینده است؛ اما این انتظار چه هزینهای برای اقتصاد ایجاد میکند؟
صبرکردن برای یک بنگاه، در شرایط مبهم، ممکن است تصمیمی محتاطانه و حتی عقلانی باشد. مدیر بنگاه ترجیح میدهد خرید ماشینآلات، راهاندازی خط تولید، استخدام نیروی جدید یا ورود به بازار تازه را تا زمانی که جهت تحولات سیاسی و اقتصادی روشن نشده، عقب بیندازد. مسئله از جایی آغاز میشود که این رفتار فردی به تصمیم مشترک هزاران بنگاه تبدیل میشود. آنچه برای هر بنگاه احتیاط است، در مقیاس اقتصاد به رکود میانجامد.
وقتی سرمایهگذاری به تعویق میافتد، تقاضا برای ماشینآلات، ساختمان، خدمات مهندسی، حملونقل و مواد واسطهای کاهش پیدا میکند. بنگاههای تأمینکننده نیز فروش کمتری خواهند داشت و آنها هم استخدام و سرمایهگذاری را متوقف میکنند. بهاینترتیب، یک تصمیم ظاهراً موقت در سراسر زنجیره تولید تکثیر میشود.
انتظار، هزینه پنهان دیگری نیز دارد: از دست رفتن زمان. ماشینآلات فرسودهتر میشوند، فناوری بنگاه عقب میماند، بازارهای صادراتی در اختیار رقبا قرار میگیرد و نیروی متخصصی که آیندهای پیش روی خود نمیبیند، از بنگاه یا از کشور خارج میشود. بازگرداندن این ظرفیتها، حتی پس از بهبود شرایط، آسان و فوری نخواهد بود.
از سوی دیگر، بنگاهی که منتظر مانده است، افق برنامهریزی خود را کوتاه میکند. بهجای طراحی برنامه سهساله، درباره تأمین حقوق ماه آینده تصمیم میگیرد. در چنین فضایی، نوآوری، آموزش نیروی انسانی و ارتقای کیفیت جزو نخستین هزینههایی هستند که کنار گذاشته میشوند.
مشکل اقتصاد ایران این است که «صبر» دیگر یک وقفه کوتاه برای عبور از حادثهای موقت نیست؛ به شیوه اداره بنگاه تبدیل شده است. اگر نااطمینانی طولانی شود، حتی رفع آن نیز لزوماً سرمایهگذاری را بلافاصله بازنمیگرداند، زیرا اعتماد ازدسترفته با یک خبر یا بخشنامه ترمیم نمیشود. هزینه واقعی انتظار، فرصتهایی است که بیسروصدا از بین میروند و ظرفیت تولیدی که پیش از تعطیلی رسمی، آرامآرام تهی میشود.
*بهطور مشخص، اگر یک بنگاه سرمایهگذاری، خرید ماشینآلات، توسعه خط تولید یا استخدام نیروی جدید را چند ماه به تعویق بیندازد، هزینه اقتصادی آن چیست؟ آیا میتوان برای این «هزینه انتظار» برآوردی ارائه کرد و گفت تأخیر در تصمیمهای اقتصادی چگونه به کاهش ظرفیت تولید، اشتغال و رشد آینده منجر میشود؟
هزینه انتظار فقط سودی نیست که بنگاه طی چند ماه از دست میدهد. تأخیر در سرمایهگذاری، مجموعهای از هزینههای مستقیم و غیرمستقیم ایجاد میکند که بخشی از آنها در صورتهای مالی امروز دیده نمیشود، اما در ظرفیت تولید فردا ظاهر خواهد شد.
در سطح بنگاه میتوان این هزینه را تا حدودی محاسبه کرد: ارزش تولید و سودی که در دوره تأخیر محقق نشده، افزایش قیمت ماشینآلات و هزینه اجرای پروژه، زیان ناشی از فرسودگی تجهیزات موجود، سهم بازاری که به رقبا واگذار شده و هزینه جذب دوباره نیروی متخصص. اگر خرید یک ماشینآلات شش ماه عقب بیفتد و طی این مدت نرخ ارز یا قیمت جهانی آن افزایش یابد، بنگاه برای همان ظرفیت قبلی باید منابع بیشتری پرداخت کند. چهبسا پروژهای که امروز اقتصادی است، شش ماه بعد دیگر توجیه مالی نداشته باشد.
اما آثار اصلی به خود بنگاه محدود نمیماند. توسعه یک خط تولید برای سازندگان تجهیزات، پیمانکاران، شرکتهای حملونقل و تأمینکنندگان نیز سفارش و اشتغال ایجاد میکند. تعویق پروژه، این زنجیره را هم متوقف میسازد. استخدامنکردن یک نیروی جدید نیز فقط یک شغل کمتر نیست؛ به معنای درآمد، مصرف، آموزش و تجربهای است که شکل نمیگیرد.
برای هزینه انتظار نمیتوان یک درصد واحد و عمومی اعلام کرد. این رقم باید برای هر صنعت و پروژه، براساس مدت تأخیر، نرخ تأمین مالی، تورم سرمایهای، نوسان ارز، ظرفیت استفادهنشده و فروش ازدسترفته محاسبه شود. بااینحال، جهت اثر کاملاً روشن است: هرچه نااطمینانی طولانیتر باشد، هزینه بازگشت به مسیر تولید بیشتر میشود.
سرمایهگذاری امروز، ظرفیت تولید سالهای آینده را میسازد. وقتی تصمیمهای امروز به تعویق میافتد، اقتصاد تنها رشد امسال را از دست نمیدهد؛ رشد بالقوه سالهای بعد نیز کوچکتر میشود. به همین دلیل، تعویق گسترده سرمایهگذاری را باید نوعی استهلاک خاموش آینده دانست.
*اختلال در تجارت خارجی و زنجیره تأمین در نیمه اول سال، چه هزینهای به بنگاهها تحمیل کرده و این هزینه چگونه در نیمه دوم منتقل خواهد شد؟کدام گروه از بنگاهها ــ وارداتمحور، صادراتمحور یا بنگاههای کوچک و متوسط ــ آسیبپذیرترند؟
اختلال در تجارت خارجی تنها به معنای دیر رسیدن یک محموله یا افزایش کرایه حمل نیست. بنگاه ایرانی در نیمه نخست سال همزمان با دشواری انتقال پول، محدودیتهای بیمه و کشتیرانی، بیثباتی مسیرهای حمل، نوسان ارز و طولانیشدن تشریفات تجاری روبهرو بوده است. نتیجه، افزایش هزینه تمامشده و کاهش قابلیت برنامهریزی تولید بوده است.
وقتی ماده اولیه یا قطعهای با تأخیر میرسد، ممکن است یک خط تولید برای کمبود همان قطعه کوچک متوقف شود. در این فاصله، بنگاه همچنان حقوق، اجاره، بهره تسهیلات و سایر هزینههای ثابت را میپردازد، بیآنکه تولید متناسبی داشته باشد. از سوی دیگر، نااطمینانی بنگاهها را وادار کرده موجودی احتیاطی بیشتری نگه دارند. این کار احتمال توقف تولید را کاهش میدهد، اما سرمایه در گردش را در انبار حبس میکند و نیاز مالی بنگاه را افزایش میدهد. بنابراین اختلال تجاری از دو مسیر فشار وارد کرده است: افزایش مستقیم هزینه واردات و کاهش بهرهوری منابع داخل بنگاه.
بخشی از این هزینه در نیمه نخست جذب شده و هنوز به قیمت نهایی منتقل نشده است. بنگاهها معمولاً ابتدا از حاشیه سود خود میکاهند، پرداخت به تأمینکنندگان را عقب میاندازند یا تعمیر و توسعه را متوقف میکنند. اما این وضعیت پایدار نیست. در نیمه دوم، آثار آن به شکل افزایش قیمت، کاهش تیراژ تولید، کمبود برخی کالاها و فشار بیشتر بر اشتغال ظاهر خواهد شد. حتی اگر مسیر تجارت بهبود یابد، محمولههای عقبافتاده، سفارشهای لغوشده و کاهش سرمایه در گردش فوراً جبران نمیشود.
در میان گروههای مختلف، بنگاههای وارداتمحور مستقیماً از کمبود مواد اولیه، افزایش ارز و هزینه انتقال پول آسیب میبینند. صادرکنندگان نیز برخلاف تصور عمومی الزاماً برنده افزایش نرخ ارز نیستند؛ اختلال حمل، دشواری بازگشت ارز، محدودیت دریافت پول و از دست رفتن زمان تحویل میتواند بازار خارجی آنها را به رقیب واگذار کند.
بااینحال، آسیبپذیرترین گروه معمولاً بنگاههای کوچک و متوسطاند؛ زیرا قدرت چانهزنی، ذخیره نقدی، دسترسی بانکی و امکان تنوعبخشیدن به تأمینکنندگان را ندارند. شرکت بزرگ شاید بتواند مسیر حمل یا فروشنده خود را تغییر دهد، اما بنگاه کوچک گاه با توقف یک محموله عملاً متوقف میشود. ازاینرو، هزینه اختلال تجارت در نیمه دوم فقط در آمار واردات و صادرات دیده نخواهد شد؛ در کاهش تولید، افزایش قیمت و خاموششدن تدریجی بنگاههای کوچک خود را نشان خواهد داد.
*اگر وضعیت «نه جنگ، نه صلح» و نااطمینانی در نیمه دوم ادامه پیدا کند، کدام تصمیمهای اقتصادی بیش از همه به تعویق میافتند و این تعویق چه اثری بر اقتصاد سال ۱۴۰۶ خواهد گذاشت؟
در وضعیت «نه جنگ، نه صلح»، نخستین تصمیمهایی که به تعویق میافتند، تصمیمهای بلندمدت و دشوار برای بازگشتاند: احداث کارخانه، توسعه خط تولید، خرید ماشینآلات، ورود به بازار جدید، انعقاد قراردادهای بلندمدت و استخدام نیروی متخصص. بنگاه ممکن است هزینههای جاری خود را ادامه دهد، اما تا زمانی که نتواند آینده را با حداقلی از اطمینان ببیند، تعهد تازهای ایجاد نمیکند.
این رفتار فقط به بخش خصوصی محدود نمیماند. بانکها نیز در اعطای تسهیلات محتاطتر میشوند، سرمایهگذاران خارجی کنار میکشند، شرکای تجاری قراردادها را کوتاهتر و پرهزینهتر میکنند و خانوارها خرید مسکن، خودرو و کالاهای بادوام را عقب میاندازند. حاصل این وضعیت، کاهش همزمان سرمایهگذاری و تقاضاست.
اثر آن بر سال ۱۴۰۶ از همین امروز شکل میگیرد. تولید سال آینده به سفارش ماشینآلات، تأمین مواد اولیه، تعمیرات اساسی و استخدام امروز وابسته است. اگر این تصمیمها در نیمه دوم ۱۴۰۵ گرفته نشود، حتی با بهبود شرایط در سال آینده، ظرفیت ازدسترفته بلافاصله بازنمیگردد. سرمایهگذاری زمان میخواهد و آثار آن معمولاً با فاصله ظاهر میشود.
ادامه نااطمینانی همچنین ترکیب فعالیت اقتصادی را تغییر میدهد. منابع از تولید بلندمدت به سمت داراییهای نقدشونده، معاملات کوتاهمدت و فعالیتهای کمریسکتر حرکت میکنند. در چنین محیطی، ممکن است گردش پول وجود داشته باشد، اما ظرفیت تازهای ساخته نمیشود و شغل پایدار شکل نمیگیرد.
بنابراین خطر اصلی برای سال ۱۴۰۶ فقط ثبت رشد پایینتر نیست. اقتصاد ممکن است با سرمایه فرسودهتر، بنگاههای ضعیفتر، نیروی متخصص کمتر و فشار بیشتر بر بودجه و شبکه بانکی وارد سال جدید شود. هرچه دوره بلاتکلیفی طولانیتر شود، فاصله میان توقف بحران و آغاز بهبود نیز بیشتر خواهد شد. اقتصاد بهمحض کاهش تنش روشن نمیشود؛ بنگاهی که ماهها در وضعیت دفاعی بوده، برای اعتمادکردن و سرمایهگذاری دوباره به زمان نیاز دارد.
*آیا خطر اصلی فقط افت تولید در نیمه دوم ۱۴۰۵ است یا باید نگران آسیب به ظرفیت تولید آینده هم بود؟ به بیان دیگر، آیا ممکن است بخشی از آثار اقتصادی امروز، نه در آمار تولید امسال، بلکه از طریق کاهش سرمایهگذاری، فرسودگی تجهیزات، کاهش اشتغال و از دست رفتن بازارهای صادراتی در سال آینده ظاهر شود؟
نگرانی اصلی دقیقاً همینجاست. کاهش تولید در نیمه دوم سال، با همه پیامدهای منفی آن، فقط بخش آشکار مسئله است. خسارت جدیتر زمانی اتفاق میافتد که اقتصاد توان تولید آینده خود را از دست بدهد. این آسیب معمولاً با تأخیر در آمارها دیده میشود و به همین دلیل ممکن است در ارزیابیهای جاری دستکم گرفته شود.
بنگاهی که برای حفظ نقدینگی، خرید ماشینآلات و تعمیرات اساسی را عقب میاندازد، شاید بتواند چند ماه تولید را ادامه دهد؛ اما این تصمیم عمر مفید تجهیزات را کاهش میدهد، توقفهای ناخواسته را بیشتر میکند و کیفیت محصول را پایین میآورد. کاهش سرمایهگذاری نیز به این معناست که ظرفیت تازهای جایگزین تجهیزات فرسوده نمیشود. در نتیجه، حتی اگر تقاضا یا شرایط سیاسی در سال آینده بهتر شود، بنگاه الزاماً توان پاسخگویی به آن را نخواهد داشت.
در بازار کار نیز ماجرا مشابه است. آثار رکود ابتدا به شکل توقف استخدام، کاهش آموزش، حذف اضافهکاری و خروج نیروهای ماهر ظاهر میشود. این تحولات ممکن است فوراً نرخ بیکاری را جهش ندهد، اما توان فنی و مدیریتی بنگاه را تضعیف میکند. بازسازی این سرمایه انسانی بسیار دشوارتر از خرید مواد اولیه است.
در صادرات، خسارت میتواند ماندگارتر باشد. مشتری خارجی نمیتواند نامحدود منتظر بماند. وقتی صادرکننده ایرانی در تحویل، قیمتگذاری یا دریافت و پرداخت با مشکل روبهرو میشود، خریدار به سراغ تأمینکننده دیگری میرود. بازپسگرفتن بازاری که رقیب در آن مستقر شده، پرهزینه و گاهی ناممکن است.
بنابراین بخشی از هزینه اتفاقات امروز در حسابهای سال ۱۴۰۵ ثبت نخواهد شد؛ در رشد پایینتر، اشتغال ضعیفتر و صادرات محدودتر سال ۱۴۰۶ خود را نشان میدهد. البته این مسیر اجتنابناپذیر نیست، اما هرچه نااطمینانی طولانیتر شود، احتمال ماندگارشدن خسارت بیشتر خواهد شد. مسئله فقط این نیست که امسال چقدر کمتر تولید میکنیم؛ مسئله مهمتر این است که پس از عبور از بحران، چه میزان توان تولید برایمان باقی مانده است.
*با توجه به آمارهای اقتصادی در نیمه اول سال، اگر سه وضعیت «تداوم تنش»، «کاهش نسبی تنش» و «توافق و رفع محدودیتهای خارجی» را برای نیمه دوم در نظر بگیریم، در هر سناریو اولین متغیری که در رفتار بنگاهها تغییر میکند چیست و این تغییر از چه مسیری به تولید و سرمایهگذاری منتقل میشود؟
نخستین متغیری که در هر سه سناریو تغییر میکند، «افق تصمیمگیری» بنگاه است؛ اینکه مدیر بنگاه تا چه زمانی میتواند برای تولید، خرید، فروش و تأمین مالی برنامهریزی کند. تولید و سرمایهگذاری با فاصله زمانی به این تغییر واکنش نشان میدهند.
در سناریوی تداوم تنش، افق تصمیمگیری کوتاهتر میشود. بنگاه نقدشوندگی را بر بازده ترجیح میدهد، موجودی احتیاطی مواد اولیه را افزایش میدهد، استخدام و تعمیرات اساسی را عقب میاندازد و از تعهدات بلندمدت دوری میکند. نتیجه اولیه الزاماً توقف کامل تولید نیست، اما هزینه تمامشده بالا میرود و تیراژ بهتدریج کاهش مییابد. سرمایهگذاری نیز محدود به اقداماتی میشود که برای جلوگیری از توقف فوری ضروریاند.
در سناریوی کاهش نسبی تنش، نخستین تغییر، کاهش تقاضای احتیاطی برای ارز و موجودی انبار است. بنگاهها بخشی از تصمیمهای معوق، مانند خرید مواد اولیه، تعمیر تجهیزات و تکمیل طرحهای نیمهتمام را از سر میگیرند. تولید میتواند نسبتاً سریعتر واکنش نشان دهد، اما آغاز پروژههای تازه همچنان به پایداری شرایط وابسته خواهد بود. یک آرامش کوتاه، برای بازگرداندن اعتماد بلندمدت کافی نیست.
در سناریوی توافق و رفع مؤثر محدودیتهای خارجی، هزینه مبادله و ریسک تجارت کاهش مییابد. دسترسی بهتر به نقلوانتقال پول، بیمه، حملونقل و تأمینکنندگان، سرمایه در گردش بنگاه را آزاد میکند و امکان قراردادهای بلندمدتتر را فراهم میسازد. ابتدا واردات مواد اولیه و استفاده از ظرفیتهای خالی افزایش مییابد و سپس، اگر توافق معتبر و بادوام باشد، سرمایهگذاری تازه شکل میگیرد.
نباید انتظار داشت صرف اعلام توافق، فوراً به جهش سرمایهگذاری منجر شود. بنگاهها ابتدا دوام شرایط را میسنجند. آنچه رفتار اقتصادی را تغییر میدهد، خبر خوب نیست؛ قابلیت پیشبینی و اطمینان از استمرار آن است.
* در سناریوی تداوم تنش، بنگاهها بیشتر به سمت بقا و حفظ نقدینگی میروند یا کاهش تولید؟ در سناریوی کاهش تنش، آیا صرفاً انتظارات تغییر میکند یا سرمایهگذاری و تجارت هم واکنش نشان میدهد؟ و در صورت توافق و کاهش محدودیتها، کدام بخشها و از چه کانالی زودتر امکان بازگشت به فعالیت عادی را پیدا میکنند؟
در سناریوی تداوم تنش، بقا و کاهش تولید دو رفتار جداگانه نیستند؛ کاهش تولید اغلب نتیجه تلاش بنگاه برای زندهماندن است. مدیر بنگاه ابتدا هزینههای غیرضروری را حذف میکند، خرید و استخدام را عقب میاندازد، موجودی نقدشونده را افزایش میدهد و تعهدات بلندمدت را کاهش میدهد. اگر این اقدامات کافی نباشد، نوبت به کاهش شیفت کاری، تیراژ تولید و نیروی انسانی میرسد. بنابراین بنگاه تا جایی تولید را حفظ میکند که ادامه آن، نقدینگی را سریعتر از توان جایگزینی منابع مصرف نکند.
در سناریوی کاهش تنش، نخست انتظارات و بازار ارز واکنش نشان میدهند، اما اثر به همینجا محدود نمیماند. کاهش نوسان، هزینه تأمین مواد اولیه و نگهداری موجودی احتیاطی را کم میکند و امکان تنظیم قراردادهای کمی بلندمدتتر را به بنگاه میدهد. تجارت و تولید از محل فعالشدن ظرفیتهای خالی میتوانند نسبتاً سریع بهبود یابند. بااینحال، سرمایهگذاری ثابت محتاطتر واکنش نشان میدهد، زیرا خرید ماشینآلات یا احداث خط تولید به اطمینانی پایدارتر از یک آرامش سیاسی موقت نیاز دارد.
در صورت توافق معتبر و کاهش واقعی محدودیتها، نخستین واکنش احتمالاً در فعالیتهایی دیده میشود که هماکنون ظرفیت بلااستفاده دارند و مشکل اصلی آنها انتقال پول، واردات مواد اولیه، حملونقل یا دسترسی به بازار صادراتی است. صنایع صادراتی، پتروشیمی، معدن، فلزات، حملونقل و بخشهایی از صنعت که به قطعات و تجهیزات وارداتی وابستهاند، میتوانند زودتر حرکت کنند. کانال اصلی نیز کاهش هزینه مبادله، تسهیل دریافت و پرداخت، بهبود بیمه و کشتیرانی و دسترسی مطمئنتر به ارز و سرمایه در گردش است.
اما بازگشت به وضعیت عادی یکشبه رخ نمیدهد. بدهی انباشته، فرسودگی تجهیزات، خروج نیروی متخصص و بازارهای ازدسترفته با امضای توافق برطرف نمیشوند. ابتدا تجارت و استفاده از ظرفیت موجود بهبود مییابد؛ سپس، اگر ثبات ادامه پیدا کند، سرمایهگذاری تازه آغاز میشود. تفاوت اصلی میان این سناریوها، سرعت تولید نیست؛ میزان اعتمادی است که بنگاه برای متعهدکردن سرمایه خود به آینده پیدا میکند.