اعتماد در بانکداری دیجیتال چگونه ساخته میشود؟
در بازار خدمات مالی، داشتن یک اپلیکیشن ساده دیگر بهتنهایی برای جذب و حفظ مشتری کافی نیست؛ کاربران به دنبال ترکیبی از اعتماد، سهولت و تجربهای هستند که بتوانند در استفاده روزمره روی آن حساب کنند.
به گزارش هممیهن آنلاین، بانکداری دیجیتال اگرچه بخشی از فرآیندهای سنتی بانکی را به تلفن همراه منتقل کرده، اما یک چالش اساسی را همچنان با خود دارد: اعتماد.
کاربر زمانی حاضر است بخش مهمی از امور مالی روزمره خود را به یک سرویس دیجیتال بسپارد که علاوه بر سهولت استفاده، از اعتبار و پشتوانه لازم نیز برخوردار باشد.
همین موضوع باعث شده رقابت در بازار نئوبانکها تنها به طراحی یک اپلیکیشن زیبا یا اضافه کردن چند قابلیت محدود نشود. آنچه در بلندمدت اهمیت پیدا میکند، توانایی یک برند در ایجاد رابطهای پایدار با کاربر است.
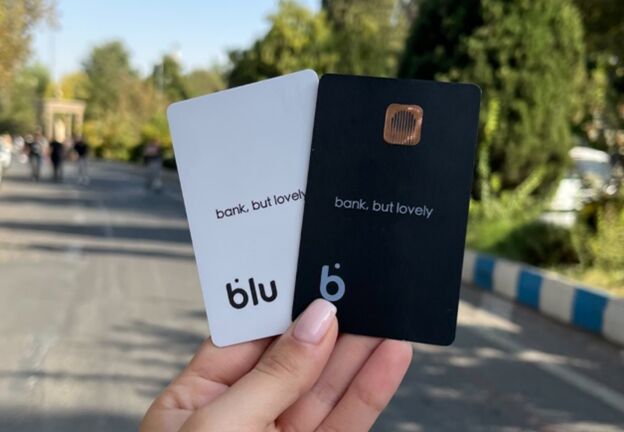
بلوبانک سامان نمونهای از تلاش برای ایجاد چنین تجربهای است؛ برندی که از ابتدا تلاش کرده خدمات بانکی را در قالبی سادهتر و متناسب با رفتار کاربران دیجیتال ارائه کند و در عین حال از پشتوانه یک بانک برخوردار باشد.
این ترکیب اهمیت زیادی دارد. از یک سو کاربر با تجربهای دیجیتال و ساده مواجه است و از سوی دیگر، خدمات در بستر یک مجموعه بانکی ارائه میشود. به این ترتیب، فاصله میان «سهولت یک سرویس دیجیتال» و «اعتماد مورد انتظار از یک خدمت مالی» کمتر میشود.
در واقع شاید مهمترین تحول بانکداری دیجیتال همین تغییر در تعریف اعتماد باشد. در مدل سنتی، اعتماد تا حد زیادی از شعبه، ساختمان بانک و تعامل حضوری شکل میگرفت. اما در مدل دیجیتال، اعتماد باید در خود تجربه کاربر ساخته شود؛ از نحوه ارائه اطلاعات گرفته تا سرعت پاسخگویی، شفافیت فرآیندها و کیفیت خدمات.
رشد برندهایی مانند بلو نشان میدهد که بخشی از کاربران نیز این تغییر را پذیرفتهاند. آنها دیگر الزاما بانکداری را با شعبه و مراجعه حضوری تعریف نمیکنند و انتظار دارند امور مالیشان مانند سایر بخشهای زندگی دیجیتال، ساده، سریع و در دسترس باشد.
با این حال، سادهسازی خدمات به معنای سادهانگاری در حوزه مالی نیست. اتفاقا هرچه خدمات مالی دیجیتال گستردهتر میشوند، اهمیت زیرساخت، اعتبار و اعتماد نیز بیشتر میشود.
به همین دلیل، آینده بانکداری دیجیتال احتمالا در اختیار برندهایی خواهد بود که بتوانند این دو ویژگی متفاوت را همزمان کنار هم قرار دهند: سادگی در تجربه و جدیت در زیرساخت.
بلوبانک سامان را میتوان یکی از نمونههای قابل توجه این مسیر دانست؛ مسیری که در آن فناوری قرار نیست بانک را حذف کند، بلکه قرار است تجربهای متفاوت از بانکداری برای مشتری بسازد.
شاید یکی از اتفاقهای مهم در این مسیر این باشد که تجربهای که با ورود بلو به بانکداری دیجیتال جدیتر شد، امروز دیگر محدود به یک برند نیست. بلو، چه آگاهانه و چه در جریان طبیعی رشد این صنعت، بخشی از مسیر را برای شکلگیری نسل تازهای از خدمات مالی دیجیتال هموار کرده است؛ مسیری که امروز بازیگران دیگری نیز در آن حضور دارند.
طبیعی است که حضور بازیگران بیشتر، رقابت را جدیتر کند و از این منظر، رقبا را نیز میتوان بخشی از همان مسیری دانست که پیشتر آغاز شده است. مهمتر از برنده شدن یک برند در این رقابت، نتیجهای است که در نهایت به کاربر میرسد. هرچه رقابت بر پایه نوآوری، کیفیت، شفافیت و احترام به انتخاب کاربر شکل بگیرد، میتواند به ارتقای کل بازار کمک کند.
از این منظر، شاید بهترین اتفاق برای بانکداری دیجیتال این نباشد که یک برند از دیگری جلو بزند؛ بلکه این است که رقابت میان آنها، استاندارد تجربه مالی را برای همه کاربران بالاتر ببرد.
بلوبانک سامان نیز در این مسیر، همچنان بخشی از تجربهای است که از چند سال پیش آغاز شده؛ تجربهای که امروز دیگر متعلق به یک بازیگر نیست و میتواند با رقابتی سالم، به نفع تمام کاربران خدمات مالی دیجیتال ادامه پیدا کند.