از شوک انرژی تا شکنندگی مالی؛ جنگ هرمز و آینده بازار سهام آمریکا
پرسش اصلی صرفاً این نیست که جغرافیا یا فناوری کدامیک مسیر بازار سهام آمریکا را تعیین خواهد کرد؛ بلکه این است که اقتصاد فناوری تا چه اندازه در برابر هزینههای فیزیکی و مالی شوکهای ژئوپلیتیکی تابآوری دارد
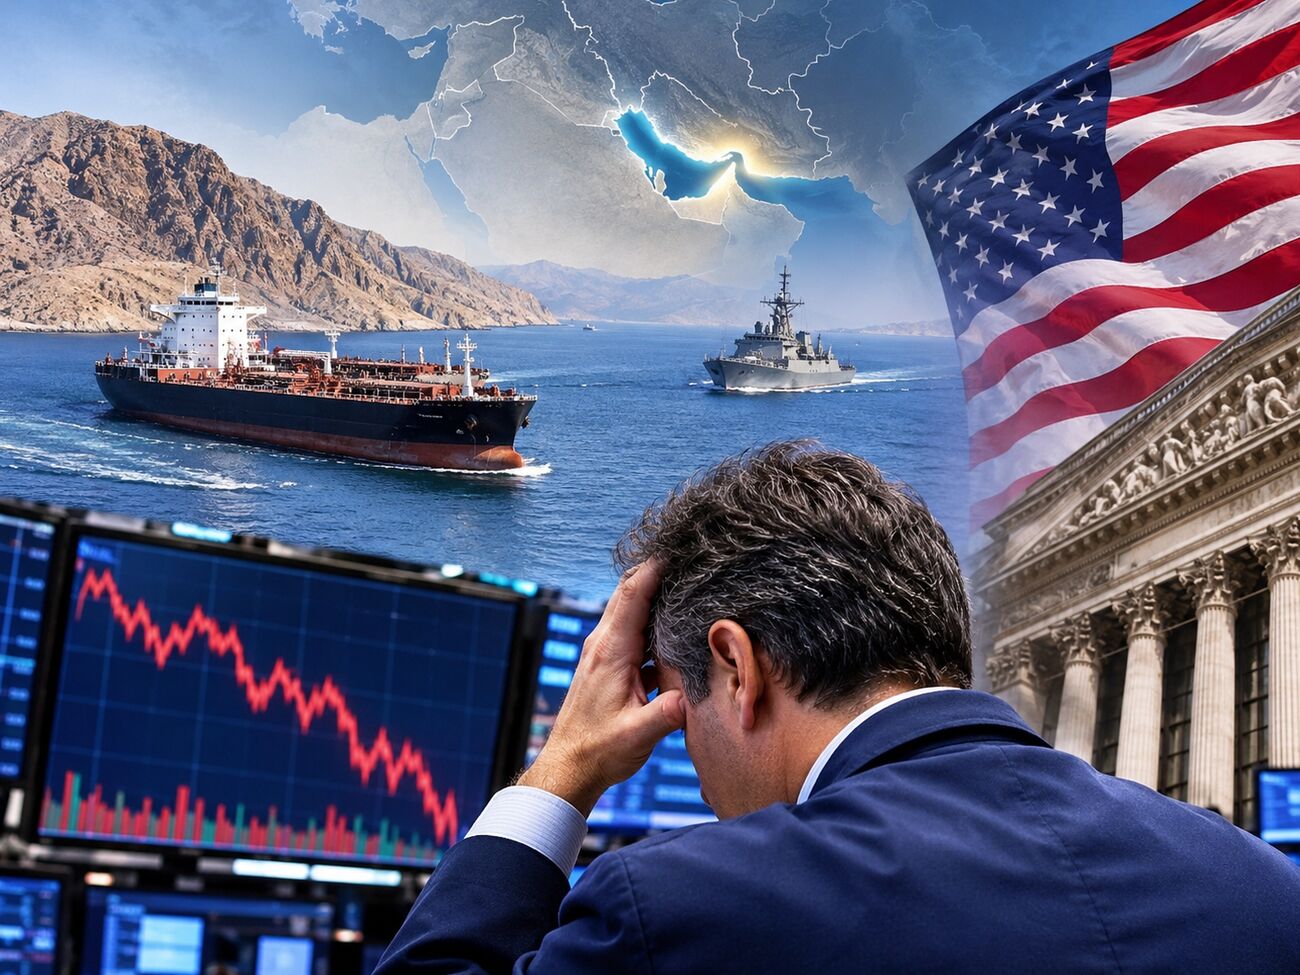

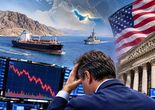
تحولات اخیر بازارهای مالی آمریکا، بهویژه اصلاح سهام شرکتهای مرتبط با هوش مصنوعی و کاهش بازده اوراق خزانهداری، پرسشی مهم درباره رابطه ژئوپلیتیک و بازارهای سرمایه مطرح کرده است. چگونه ممکن است جنگ هرمز همچنان فشار تورمی ایجاد کند، اما بازده اوراق دولتی و قیمت سهام فناوری همزمان کاهش یابند؟ استدلال اصلی این نوشته آن است که جنگ هرمز، اگرچه منشأ شکنندگی مالی اقتصاد هوش مصنوعی نبوده، میتواند با افزایش هزینه انرژی و سرمایه، آسیبپذیریهای موجود این بخش را تشدید کند و آثار آن از بازار انرژی به بازار اعتبار و انتظارات سودآوری گسترش یابد.
از آغاز جنگ هرمز، بازار سهام آمریکا تحت تأثیر دو نیروی عمده قرار داشته است: شوک انرژی ناشی از اختلال در یکی از مهمترین گلوگاههای تجارت جهانی و انتظارات بالای رشد سودآوری شرکتهای بزرگ فناوری. نیروی نخست از طریق تورم، افزایش هزینه تولید و محدودکردن فضای تسهیل پولی بر اقتصاد فشار وارد کرده، درحالیکه نیروی دوم برای ماهها از رشد شاخصهای سهام حمایت کرده است. تمرکز بالای شاخص S&P 500 در چند شرکت بزرگ فناوری نیز موجب شده رشد ارزش سهام این شرکتها بتواند ضعف سایر بخشهای اقتصاد را در عملکرد شاخص کل پنهان کند.
بااینحال، بخش مهمی از شکنندگی بازار فناوری مستقل از جنگ شکل گرفته بود. ارزشگذاری بالای سهام، سرمایهگذاری عظیم در تراشهها و مراکز داده، فاصله زمانی میان هزینههای سرمایهای و تحقق درآمد و وابستگی برخی شرکتهای زیرساختی به استقراض، شرایطی ایجاد کرده بود که در آن بازنگری انتظارات سودآوری میتوانست به اصلاح قابلتوجه قیمت سهام منجر شود. بنابراین، حتی در غیاب جنگ نیز تردید درباره بازده اقتصادی سرمایهگذاریهای هوش مصنوعی میتوانست زمینه اصلاح بازار را فراهم کند.
جنگ هرمز در این چارچوب نقش یک شوک بیرونی و عامل تشدیدکننده را دارد. افزایش قیمت انرژی، هزینه تولید و حملونقل را بالا میبرد و قدرت خرید خانوارها را کاهش میدهد. همزمان، فشارهای تورمی میتوانند ظرفیت فدرال رزرو برای کاهش نرخ بهره را محدود کنند. تداوم نرخهای بهره بالا و افزایش بازده اوراق خزانهداری نیز با بالا بردن نرخ تنزیل و هزینه سرمایه، ارزشگذاری سهام و توجیه اقتصادی پروژههای سرمایهبر فناوری را تحت فشار قرار میدهند. به این ترتیب، جنگ میتواند آسیبپذیریهای پیشین بازار فناوری را تشدید کند، بدون آنکه علت اصلی شکلگیری آنها باشد.
تحولات اکتبر ۲۰۲۶ نشان میدهند که رابطه میان شوک انرژی، بازده اوراق و بازار سهام لزوماً خطی نیست. پس از دورهای که نگرانی از تورم به افزایش بازده اوراق کمک کرده بود، تشدید تردید درباره سودآوری هوش مصنوعی و پایداری تأمین مالی شرکتهای زیرساختی با اصلاح سهام فناوری و کاهش بازده اوراق خزانهداری همراه شد. کاهش بازده اوراق دولتی در چنین شرایطی الزاماً نشانه بهبود وضعیت اقتصادی نیست و میتواند بازتاب افزایش نگرانی از رشد و حرکت سرمایهگذاران به سمت داراییهای امن باشد.
برای تبیین این وضعیت باید سه مکانیسم را از یکدیگر تفکیک کرد. نخست، شوک انرژی با افزایش انتظارات تورمی و احتمال تداوم سیاست پولی انقباضی، بازده اوراق را بالا میبرد و ارزش فعلی سودهای آینده شرکتها را کاهش میدهد. دوم، افزایش هزینه انرژی و سرمایه، همراه با کاهش قدرت خرید خانوارها، چشمانداز رشد اقتصادی و سودآوری بنگاهها را تضعیف میکند. سوم، افزایش نگرانی از پایداری بدهی و ارزشگذاری داراییهای پرریسک، تقاضا برای اوراق دولتی را افزایش میدهد. در این وضعیت، بازده اوراق خزانه ممکن است کاهش یابد، درحالیکه سهام و اوراق شرکتی همچنان تحت فشار باقی بمانند.
این واگرایی از منظر اقتصاد مالی اهمیت دارد؛ زیرا هزینه تأمین مالی بنگاهها تنها به بازده اوراق دولتی وابسته نیست و صرف ریسک اعتباری نیز در آن نقش دارد. بنابراین، کاهش بازده اوراق خزانهداری میتواند با افزایش هزینه استقراض شرکتهای پرریسک همراه شود. شرکتهای بزرگ فناوری با جریان نقدی بالا معمولاً توان بیشتری برای تحمل این شرایط دارند، اما شرکتهای بدهکار و وابسته به تأمین مالی بیرونی آسیبپذیرترند. در نتیجه، فشار مالی ممکن است ابتدا در شرکتهای زیرساخت هوش مصنوعی آشکار شود و سپس از طریق بازنگری انتظارات سودآوری به سایر بخشهای بازار انتقال یابد.
در تحلیل رابطه علّی جنگ و اصلاح بازار فناوری، تمایز میان منشأ شکنندگی، عامل تشدیدکننده و محرک مستقیم اصلاح ضروری است. منشأ شکنندگی عمدتاً در ساختار سرمایهگذاری، ارزشگذاری و تأمین مالی اقتصاد هوش مصنوعی قرار دارد.
جنگ هرمز میتواند با افزایش هزینه انرژی و سرمایه این آسیبپذیری را تشدید کند، درحالیکه محرک مستقیم اصلاح سهام ممکن است بازنگری انتظارات سودآوری، نگرانی از بدهی شرکتها و کاهش تمایل سرمایهگذاران به پذیرش ریسک باشد.
از سوی دیگر، جغرافیا و فناوری دو نیروی مستقل نیستند. اقتصاد هوش مصنوعی، با وجود ماهیت دیجیتالی خدمات خود، به برق پایدار، مراکز داده، تجهیزات پیشرفته و زنجیرههای تأمین جهانی وابسته است. بنابراین، شوکهای ژئوپلیتیکی میتوانند از طریق افزایش هزینه انرژی، اختلال در زنجیره تأمین و محدودیتهای مالی بر سودآوری این بخش اثر بگذارند. شدت این اثر نیز به ساختار هزینه، وضعیت مالی و وابستگی هر شرکت به زیرساختهای فیزیکی بستگی دارد.
تحولات بازار را میتوان در قالب سه رژیم توضیح داد. در رژیم نخست، نگرانی از تورم و سیاست پولی انقباضی غالب است و شوک انرژی به افزایش بازده اوراق و فشار بر سهام منجر میشود. در رژیم دوم، انتظارات رشد سود فناوری بر فشارهای اقتصاد کلان غلبه میکند و شاخصهای سهام با وجود هزینه سرمایه بالا رشد میکنند. در رژیم سوم، نگرانی از رشد اقتصادی، پایداری بدهی و بازده سرمایهگذاریها افزایش مییابد و خروج سرمایه از داراییهای پرریسک میتواند همزمان قیمت سهام و بازده اوراق دولتی را کاهش دهد. این رژیمها الزاماً متوالی نیستند و بسته به تحولات اقتصادی و انتظارات سرمایهگذاران میتوانند جای یکدیگر را بگیرند.
در مجموع، شکنندگی اقتصاد هوش مصنوعی عمدتاً از ساختار سرمایهگذاری، تأمین مالی و انتظارات سودآوری آن ناشی میشود، اما جنگ هرمز میتواند با افزایش هزینه انرژی و محدودکردن فضای تسهیل پولی، این آسیبپذیریها را تشدید کند. در چنین شرایطی، فشار اقتصادی جنگ ممکن است ابتدا در قالب تورم و افزایش بازده اوراق ظاهر شود و سپس، با تشدید نگرانی از رشد و ریسک اعتباری، به کاهش همزمان قیمت سهام و بازده اوراق دولتی بینجامد.
بنابراین، پرسش اصلی صرفاً این نیست که جغرافیا یا فناوری کدامیک مسیر بازار سهام آمریکا را تعیین خواهد کرد؛ بلکه این است که اقتصاد فناوری تا چه اندازه در برابر هزینههای فیزیکی و مالی شوکهای ژئوپلیتیکی تابآوری دارد و آیا سود و جریان نقدی حاصل از سرمایهگذاریهای عظیم هوش مصنوعی برای جبران این هزینهها کافی خواهد بود.
*منبع: کانال تلگرامی نویسنده