شوک مالیاتی به کسب و کارها؛ وقتی یک اشتباه کوچک در کارپوشه سامانه مودیان، جرایم مالیاتی سنگین به بار میآورد!
دوران اتکا به دفاتر کاغذی و کنترلهای سنتی حسابداری برای مدیریت تکالیف مالیاتی، جای خود را به نظارت الکترونیکی و تبادل داده در سامانه مودیان داده است. امروزه، ثبت فروش در نرمافزار حسابداری به تنهایی برای انجام تکالیف مالیاتی کافی نیست؛ اطلاعات صورتحسابهای الکترونیکی، شناسه کالا و خدمات، وضعیت ارسال فاکتورها و مغایرتهای ثبتشده در کارپوشه هم باید به دقت بررسی شوند. در چنین شرایطی، یک اشتباه در صدور یا ارسال صورتحساب، استفاده از شناسه نامعتبر یا بیتوجهی به وضعیت فاکتورهای ردشده میتواند به اختلاف مالیاتی، اختلال در رسیدگی به معاملات و تحمیل جرایم مالیاتی قانونی منجر شود. اما چگونه میتوان این ریسکها را پیش از تبدیلشدن به هزینههای سنگین شناسایی و کنترل کرد؟ پاسخ، در شناخت مقررات، مدیریت مستمر کارپوشه سامانه مودیان و برخورداری از مهارت اجرایی حسابداری مالیاتی نهفته است.
تلههای پنهان در سامانه مودیان؛ اشتباهات ساده اما فاجعه بار!
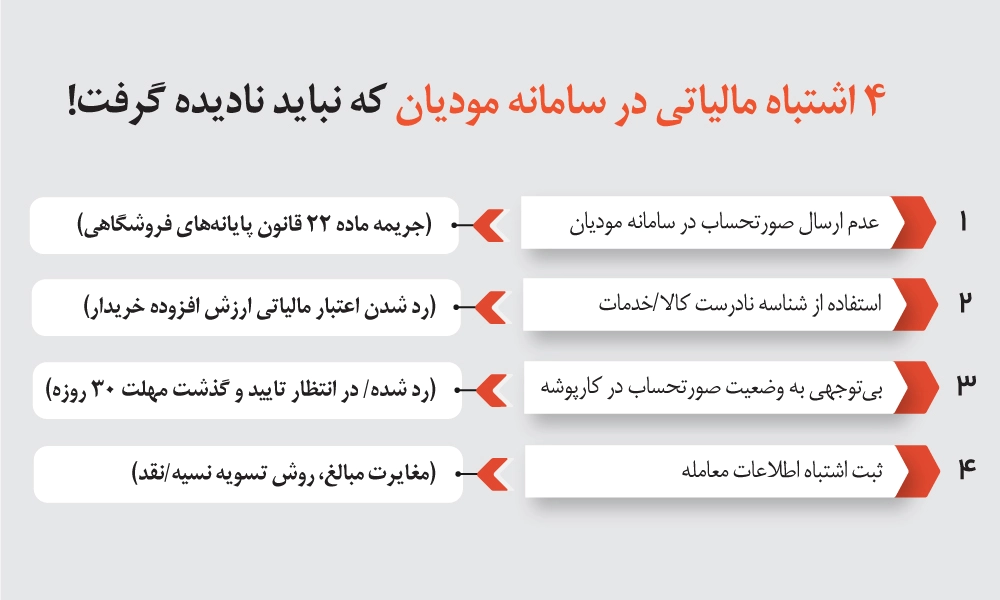
بخش مهمی از ریسکهای مالیاتی کسبوکارها و جرایم سامانه مودیان از خطاهایی شروع میشود که در نگاه اول کماهمیت به نظر میرسند، اما میتوانند اطلاعات معامله و محاسبات مالیاتی را با مشکل مواجه کنند:
۱. صدور یا ارسال نشدن صورتحساب الکترونیکی
ثبت فروش در نرم افزار حسابداری به این معنا نیست که صورتحساب الکترونیکی هم به درستی به سامانه مودیان ارسال شده است. جریمه عدم ارسال صورتحساب در سامانه مودیان، با توجه به مقررات ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان، میتواند هزینه قابلتوجهی به کسبوکار تحمیل کند. بنابراین، کنترل وضعیت ارسال و دریافت پیامهای خطا باید بخشی از روال روزانه واحد مالی باشد.
۲. استفاده از شناسه نادرست کالا و خدمات
شناسه کالا و خدمات یکی از اجزای مهم صورتحساب الکترونیکی است. انتخاب شناسه نامعتبر یا نامتناسب با کالای فروختهشده یا خدمت ارائهشده میتواند باعث بروز مغایرت در اطلاعات صورتحساب شود. برای کاهش این ریسک، لازم است فهرست شناسههای مورد استفاده بهروز نگه داشته شود و پیش از ثبت فاکتور، اطلاعات کالا یا خدمت را با اسناد فروش و تنظیمات نرمافزار تطبیق دهید.
۳. بیتوجهی به وضعیت صورتحسابها در کارپوشه
یکی از اشتباهات رایج این است که پس از ارسال فاکتور، کار تمامشده تلقی میشود. درحالیکه بررسی وضعیت صورتحسابها در کارپوشه سامانه مودیان، پیگیری خطاهای احتمالی و رسیدگی به مغایرتها هم اهمیت دارد. برای نمونه، در صورتیکه صورتحساب به دلیل اطلاعات نادرست نیازمند اصلاح باشد، تاخیر در شناسایی مشکل میتواند فرآیند رسیدگی و تطبیق حسابها را دشوارتر کند.
۴. اشتباه در تشخیص روش تسویه و اطلاعات معامله
اطلاعات مربوط به نوع معامله، روش تسویه و مشخصات طرفین باید با اسناد واقعی کسبوکار هماهنگ باشد. ثبت نادرست این اطلاعات امکان دارد در تطبیق صورتحسابها و بررسی معاملات مشکل ایجاد کند. به همین دلیل، بررسی اطلاعات پیش از ارسال، احتمال تکرار اشتباهات را کاهش میدهد.
مدیریت کارپوشه؛ پاشنه آشیل مدیران مالی
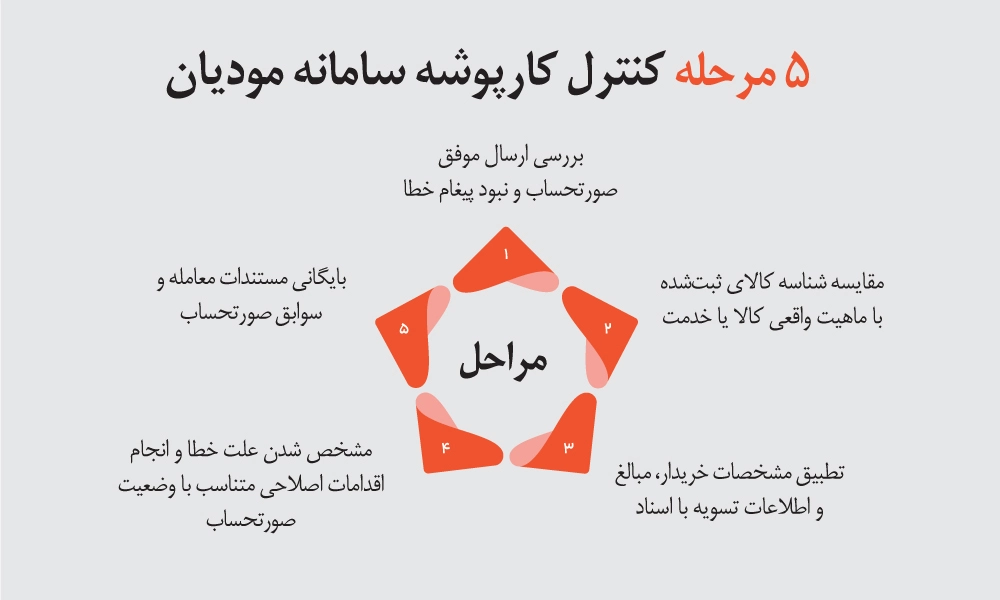
طبق ماده ۱ قانون پایانههای فروشگاهی و سامانه مودیان، برای هر مودی در این سامانه، کارپوشهای اختصاصی در نظر گرفته شده است و تبادل اطلاعات میان مودی و سازمان امور مالیاتی از طریق آن انجام میشود. به همین دلیل، برای مدیریت درست کارپوشه سامانه مودیان، حسابدار باید چک لیست اقدامات زیر را در برنامه کاری خود قرار دهد:
-
کنترل وضعیت صورتحسابها: صورتحسابهای ارسالشده، رد شده یا نیازمند پیگیری را بررسی کند.
-
بررسی اطلاعات ثبتشده: شناسه کالا و خدمات، اطلاعات خریدار و مبالغ صورتحساب را با اسناد حسابداری تطبیق دهد.
-
پیگیری مغایرتها: در صورت رد صورتحساب یا مشاهده خطا، علت را مشخص کند و متناسب با آن، فرآیند اصلاح یا ابطال را انجام دهد.
-
کنترل دسترسی و اطلاعات مالیاتی: از فعالبودن دسترسیها و صحت اطلاعات مورد نیاز برای ارسال صورتحساب مطمئن شود.
-
بایگانی مستندات و سوابق: مدارک معامله و سوابق صورتحسابهای الکترونیکی را برای پیگیریهای بعدی نگهداری کند.
آشنایی با مراحل ورود به کارپوشه مودیان، فعالسازی دسترسیها و ارسال و پیگیری صورتحساب الکترونیکی بخشی از مهارتهای ضروری حسابدار مالیاتی است. مطالعه یک راهنمای کاربردی درباره کارپوشه سامانه مودیان هم میتواند به شناخت بهتر این فرآیندها کمک کند.
تیغ برنده ماده ۲۲؛ جرائمی که بخشیده نمی شوند!
ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان برای تخلفاتی مانند صادر نکردن صورتحساب الکترونیکی، ضمانت اجرا تعیین کرده است. برای نمونه، جریمه عدم صدور صورتحساب معادل ۱۰ درصد مجموع مبلغ فروش بدون صورتحساب یا ۲۰ میلیون ریال، هر کدام بیشتر باشد، محاسبه میشود. همچنین برخی تخلفات میتوانند باعث محرومیت از معافیتها، نرخ صفر و مشوقهای مالیاتی همان سال را در پی داشته باشند.
با این حال، این ضمانت اجراها در همه شرایط یکسان اعمال نمیشوند. طبق تبصره ۲ ماده ۲۲، امکان بخشودگی با رعایت ماده ۱۹۱ قانون مالیاتهای مستقیم وجود دارد و در شرایطی که انجامنشدن تکلیف خارج از اختیار مودی باشد، قانون حکم جداگانهای پیشبینی کرده است. بنابراین، بررسی نوع تخلف و شرایط پرونده پیش از هرگونه تصمیمگیری ضروری است.
برای کاهش ریسک مالیاتی، کسبوکارها باید وضعیت صورتحسابها را بهطور منظم کنترل کنند، خطاهای احتمالی را بهموقع پیگیری کنند و سوابق ارسال و اصلاح اطلاعات را نگه دارند.
چرا مشاوران مالیاتی و نرم افزارها مقصر نیستند؟
نرمافزار حسابداری و API واسط، ابزار اجرای فرآیندهای مالیاتی هستند؛ اما تشخیص الزامات قانونی، بررسی صحت اطلاعات و تصمیمگیری درباره نحوه ثبت و ارسال صورتحسابها به دانش حسابدار وابسته است. ناآگاهی از تغییرات قوانین یا تفسیر نادرست مقررات میتواند حتی در کسبوکارهای مجهز به نرمافزارهای مناسب، زمینهساز خطا و جرایم مالیاتی شود.
بنابراین، راهکار موثر ترکیب ابزارهای دیجیتال با دانش بهروز و مهارت اجرایی است. حسابدار باید علاوه بر کار با نرمافزار، مقررات سامانه مودیان، روش اصلاح صورتحسابها و نحوه مستند سازی معاملات را بشناسد. این نیاز، اهمیت آموزش کاربردی حسابداری مالیاتی را بیشتر میکند.
خروج از بحران؛ چگونه سپر دفاعی مالیاتی بسازیم؟
مدیریت ریسک مالیاتی فقط به شناخت قوانین محدود نمیشود. حسابداران باید بتوانند صورتحسابها را کنترل کنند، مغایرتها را تشخیص دهند، اسناد لازم را نگه دارند و در صورت بروز اختلاف، از مسیرهای قانونی برای دفاع از حقوق مودی استفاده کنند. تمرین فرآیندهای اجرایی در کنار یادگیری مقررات، آمادگی لازم برای مواجهه با این موقعیتها را افزایش میدهد.
برای یادگیری مهارتهای حسابداری مالیاتی، بررسی سرفصلها و میزان تمرین عملی دورهها مهم است. در این زمینه، دوره حسابداری مالیاتی آکادمی مجتبی خسروی میتواند گزینه مناسبی برای حسابداران و مدیران مالی باشند.
این دوره، آموزش حسابداری مالیاتی با رویکردی پروژهمحور، عملی و بازارکارمحور طراحی شده است تا پس از پایان دوره بتوانید در جایگاه حسابدار مالیاتی فعالیت کنید، تکالیف مالیاتی اشخاص حقیقی و حقوقی را انجام دهید و مسیر رشد خود را برای تبدیلشدن به کارشناس یا مشاور مالیاتی ادامه دهید.
۳ ابهام پرریسک درباره سامانه مودیان از زبان کارشناسان
سامانه مودیان که قرار بود مسیر شفافسازی مالیات را هموار کند، در عمل برای بسیاری از کسبوکارها به منبعی از سردرگمی و نگرانی تبدیل شده است؛ از ابهام در کارپوشه و زمان صدور صورتحسابها تا ترس از جرایم سنگین به خاطر اشتباهات کوچک. در این گزارش، سه ابهام پرریسک درباره این سامانه را با کارشناسان مالیاتی در میان گذاشتهایم تا بدانید چه نکاتی را باید جدی بگیرید و چگونه از خطاهای پرهزینه جلوگیری کنید:
شرایط بخشودگی جرائم سامانه مودیان
بخشودگی جرائم موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان، تابع شرایط قانونی است. طبق تبصره ۲ این ماده، با رعایت ماده ۱۹۱ قانون مالیاتهای مستقیم، امکان بخشودگی تا سقف مقرر وجود دارد.
نحوه اصلاح صورتحساب رد شده در کارپوشه
رد صورتحساب از سوی خریدار، لزوما به معنای لزوم ابطال آن نیست. ابتدا باید علت مغایرت مشخص شود؛ سپس، متناسب با نوع خطا و وضعیت صورتحساب اصلی، اقدام اصلاحی مناسب انجام گیرد.
مبنای تعیین حد مجاز صدور صورتحساب الکترونیکی
بر اساس ماده ۶ قانون پایانههای فروشگاهی و سامانه مودیان، حد مجاز صدور صورتحساب اصولا با توجه به فروش اظهارشده در دوره مشابه سال قبل و وضعیت پرداخت مالیات آن تعیین میشود. در مواردی که فروش مبنای محاسبه کمتر از معافیت سالانه موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم باشد، پنج برابر معافیت سالانه ملاک قرار میگیرد.
این مطلب رپرتاژ است.