آیا بیمه تکمیلی دی برای خانوادهها گزینه خوبی است؟
بیمه تکمیلی دی میتواند برای بعضی خانوادهها گزینهٔ خوبی باشد، اما مناسببودن آن بیشتر از نام شرکت بیمه به نیاز درمانی اعضای خانواده و طرحی که انتخاب میکنند بستگی دارد. اگر...
بیمه تکمیلی دی میتواند برای بعضی خانوادهها گزینهٔ خوبی باشد، اما مناسببودن آن بیشتر از نام شرکت بیمه به نیاز درمانی اعضای خانواده و طرحی که انتخاب میکنند بستگی دارد. اگر هزینههایی مثل بستری، جراحی، آزمایش، تصویربرداری، ویزیت، دارو یا دندانپزشکی برای خانواده اهمیت دارد، بررسی بیمه تکمیلی دی منطقی است؛ بااینحال، صرف وجود این پوششها برای تصمیمگیری کافی نیست.
خانواده باید قبل از خرید بداند سقف پرداخت بیمه برای خدمات موردنیازش چقدر است، چه میزان فرانشیز بر عهدهٔ خودش باقی میماند، کدام خدمات دورهٔ انتظار دارند و آیا شرایط اعضای خانواده با ضوابط پذیرش این بیمهنامه هماهنگ است یا خیر. در واقع، پاسخ کوتاه این است که بیمه تکمیلی دی میتواند مناسب باشد، به شرط آنکه طرح انتخابی با نیاز واقعی خانواده هماهنگ باشد.
بیمه تکمیلی دی چه هزینههایی را برای خانواده پوشش میدهد؟
بیمه دی محصول درمان «شخص واحد» را بهعنوان نوعی بیمه تکمیلی انفرادی ارائه میکند. طرحهای این محصول در پنج سطح یک تا پنجستاره عرضه میشوند و میزان پوشش در هر سطح متفاوت است. در ادامه، برخی از پوششهایی را بررسی میکنیم که برای تصمیم خانواده اهمیت بیشتری دارند.
بستری و جراحی
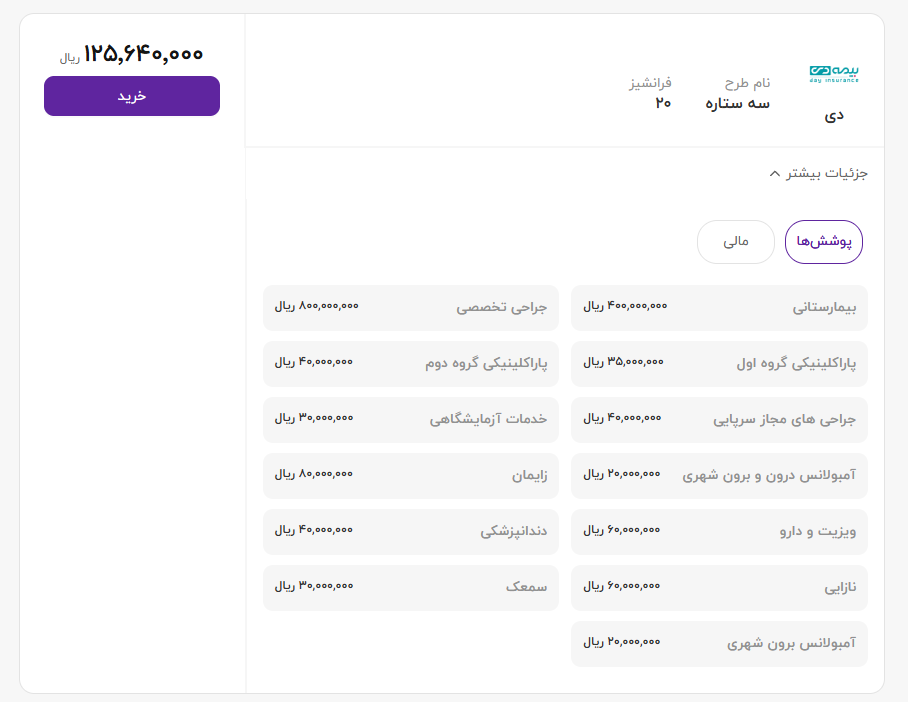
برای بسیاری از خانوادهها، مهمترین مزیت بیمه تکمیلی کاهش فشار هزینههای سنگین و پیشبینینشدهٔ درمان است. در طرحهای مختلف بیمه دی، هزینههای بیمارستانی، جراحی عمومی و برخی جراحیهای تخصصی تحت پوشش قرار میگیرند. براساس جدول تعهدات سال ۱۴۰۵، سقف بستری در طرحهای سه، چهار و پنجستاره بهترتیب ۴۰، ۵۰ و ۱۰۰ میلیون تومان است. سقف جراحی تخصصی نیز در همین سه طرح بهترتیب ۸۰، ۱۰۰ و ۲۰۰ میلیون تومان اعلام شده است.
خدمات روزمره و پاراکلینیکی
بسته به طرح، خدماتی مانند آزمایش، امآرآی و سونوگرافی، ویزیت و دارو، جراحیهای سرپایی، دندانپزشکی، زایمان، درمان ناباروری، آمبولانس و سمعک نیز میتوانند تحت پوشش قرار بگیرند.
برای نمونه، سقف ویزیت و دارو در طرحهای سه تا پنجستاره از ۳ تا ۶ میلیون تومان و دندانپزشکی از ۴ تا ۸ میلیون تومان متغیر است. سقف زایمان نیز در همین طرحها بین ۸ تا ۱۲ میلیون تومان قرار دارد.
نکتهٔ مهم این است که نباید فقط به عبارت «این خدمت تحت پوشش است» اکتفا کرد. سقف پرداخت هر خدمت تعیین میکند بیمه در عمل چه مقدار از هزینه را جبران خواهد کرد. جزئیات بهروز طرحها و سقف هر پوشش را میتوان در صفحهٔ https://bimeh.com/health/day بررسی کرد.
قبل از انتخاب بیمه تکمیلی دی به چه محدودیتهایی توجه کنیم؟
مناسببودن بیمه تکمیلی دی فقط به تعداد پوششها بستگی ندارد. قبل از انتخاب طرح، این موارد را بررسی کنید:
-
سقف تعهدات: بیمه برای هر خدمت تا سقف مشخصی هزینه را جبران میکند و مبلغ بیشتر از آن بر عهدهٔ خانواده است. بنابراین «داشتن پوشش» بهتنهایی معیار کافی برای انتخاب نیست.
-
فرانشیز: در طرحهای فعلی بیمه تکمیلی انفرادی دی، فرانشیز ۱۰ یا ۲۰ درصد قابل انتخاب است؛ یعنی بخشی از هزینهٔ درمان همچنان بر عهدهٔ بیمهشده باقی میماند.
-
دورهٔ انتظار: پوششهای بیمارستانی، جراحی و سونوگرافی دورهٔ انتظار سهماهه دارند و برای زایمان و ناباروری این مدت ۹ ماه است. بنابراین همهٔ پوششها از روز اول قابل استفاده نیستند.
-
شرایط پذیرش اعضای خانواده: حداکثر سن خرید این بیمهنامه در شرایط فعلی ۷۰ سال است. همچنین برای متقاضیان با BMI بالاتر از ۳۵ بیمهنامه صادر نمیشود. وضعیت بیماریهای زمینهای نیز در زمان استعلام بررسی میشود؛ بنابراین اگر یکی از اعضا بیماری مزمن یا سابقهٔ درمان مهمی دارد، بهتر است شرایط پذیرش او پیش از خرید مشخص شود.
-
موارد خارج از تعهد: همهٔ هزینههای درمانی تحت پوشش نیستند. برای مثال، جراحیهای زیبایی، ترک اعتیاد، جراحی لثه و جراحیهای اسلیو و بایپس معده از مواردی هستند که در شرایط فعلی بیمه شخص واحد دی خارج از تعهد اعلام شدهاند.
در نتیجه، هنگام مقایسهٔ طرحها بهتر است سقف تعهدات، فرانشیز، دورهٔ انتظار، شرایط پذیرش و استثنائات بیمهنامه را کنار قیمت قرار دهید؛ نه اینکه فقط تعداد پوششها را مقایسه کنید.
بیمه تکمیلی دی برای چه خانوادههایی گزینه مناسبی است؟
بیمه تکمیلی دی بیشتر برای خانوادههایی ارزش بررسی دارد که بیمه تکمیلی سازمانی مناسبی ندارند و میخواهند برای هزینههایی مثل بستری، جراحی، آزمایش، تصویربرداری، دندانپزشکی، ویزیت و دارو پوشش مستقلی داشته باشند.
این بیمه برای چه خانوادههایی مناسبتر است؟
-
خانوادههایی که بیشتر نگران هزینههای سنگین بستری و جراحی هستند.
-
خانوادههایی که استفادهٔ بیشتری از خدمات آزمایشگاهی، تصویربرداری، ویزیت، دارو یا دندانپزشکی دارند.
-
خانوادههایی که طرحی با سقف تعهد متناسب با نیاز درمانی خود پیدا میکنند.
-
خانوادههایی که اعضای آنها شرایط سنی و پذیرش بیمهنامه را دارند.
-
خانوادههایی که به مراکز درمانی طرف قرارداد بیمه دی دسترسی مناسبی دارند.
البته ترکیب اعضای خانواده اهمیت زیادی دارد. خانوادهای که برنامهٔ زایمان دارد باید علاوه بر سقف این پوشش، دورهٔ انتظار ۹ماهه را در نظر بگیرد. برای خانوادهٔ دارای فرد سالمند نیز باید قبل از هر چیز بررسی شود که سن فرد از حداکثر ۷۰ سال تعیینشده برای خرید این بیمهنامه بیشتر نباشد. اگر یکی از اعضا بیماری زمینهای دارد، شرایط پذیرش و پوشش او نیز باید پیش از خرید مشخص شود.
چه زمانی بهتر است گزینههای دیگر را هم مقایسه کنیم؟
اگر سقف پوشش موردنیاز خانواده پایین است، دورهٔ انتظار با زمان استفاده از خدمت هماهنگ نیست، یکی از اعضا شرایط پذیرش بیمهنامه را ندارد یا خدمت موردنیاز جزو موارد خارج از تعهد است، مقایسهٔ بیمه دی با گزینههای دیگر منطقیتر خواهد بود.
هزینه نیز باید در همین مقایسه دیده شود. حقبیمهٔ بیمه تکمیلی دی براساس عواملی مانند سن متقاضی، طرح انتخابی و میزان پوششها متفاوت است. بنابراین قیمت پایینتر بهتنهایی به معنی ارزش خرید بیشتر نیست؛ بهتر است هزینهٔ نهایی طرح در زمان استعلام با سقف پوششهایی مقایسه شود که خانواده واقعاً به آنها نیاز دارد. برای مثال، اگر دو طرح قیمت متفاوتی دارند اما طرح گرانتر سقف بسیار بیشتری برای بستری یا جراحی موردنیاز خانواده ارائه میکند، صرف انتخاب گزینهٔ ارزانتر لزوماً تصمیم اقتصادیتری نیست.
بالاخره بیمه تکمیلی دی برای خانوادهها خوب است یا نه؟
بیمه تکمیلی دی زمانی میتواند انتخاب مناسبی باشد که اعضای خانواده شرایط پذیرش آن را داشته باشند، سقف تعهدات با نیازهای درمانی آنها هماهنگ باشد و فرانشیز، دورهٔ انتظار و استثنائات بیمهنامه محدودیت جدی ایجاد نکنند. در نتیجه، قبل از خرید چهار سؤال اصلی را پاسخ دهید؛ آیا همهٔ اعضای موردنظر امکان خرید دارند؟ پوششهای مهم خانواده چه سقفی دارند؟ چه خدماتی دورهٔ انتظار یا استثنا دارند؟ و حقبیمهٔ نهایی در برابر این پوششها ارزش مناسبی ایجاد میکند؟ اگر پاسخ این موارد با شرایط خانواده هماهنگ باشد، بیمه تکمیلی دی میتواند گزینهٔ مناسبی برای مدیریت بخشی از هزینههای درمان باشد؛ در غیر این صورت، مقایسهٔ آن با طرحهای سایر شرکتها تصمیم منطقیتری است.
این مطلب رپرتاژ است.