کامبیز نوروزی حقوقدان دربارۀ مسدودسازی موقت دسترسی کاربران رمزارزی و ضایع شدن حق کاربران میگوید
مقاومت همیشگی در برابر پذیرش تکنولوژی
از دیدگاه حقوقی، مسدود کردن کامل دسترسی کاربران به داراییها و وجوه خود به بهانه تخلف چند صرافی، مطلقا قابل دفاع نیست. این اقدام شباهت زیادی به این دارد که به دلیل تخلف یک بانک، کل سیستم سپردههای مردم مسدود شود و صاحبان حساب نتوانند به داراییهای قانونی خود دسترسی پیدا کنند.
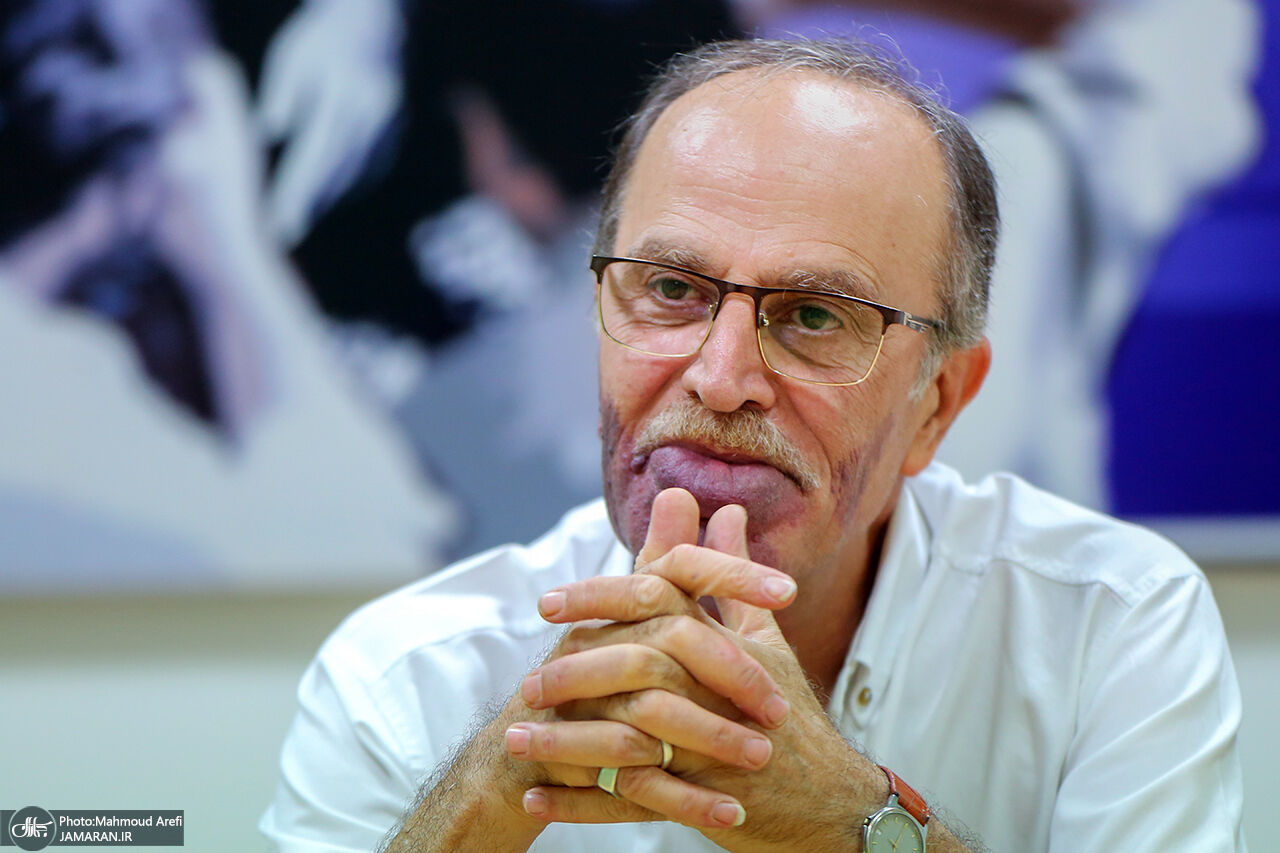

اقدام اخیر بانک مرکزی در مسدودسازی درگاههای پرداخت و محدودسازی دسترسی به پنج پلتفرم رمزارزی، بار دیگر زوایای پنهان و چالشبرانگیز رابطه میان تکنولوژیهای نوین مالی و نظام حقوقی ایران را نمایان کرده است. بررسی این رویداد از منظر حقوقی ابعاد مهمی را آشکار میسازد که بیش از هر چیز حکایت از خلاءهای قانونی و تبعات منفی آن بر حقوق شهروندان دارد. این موضوع را با کامبیز نوروزی حقوقدان مطرح کردیم و در ادامه نظر این حقوقدان را درباره این اقدام میخوانیم:
«در نظام حقوقی ایران، برخلاف حوزههای سنتیتر مانند بازار پول و طلا که دارای مقررات و آییننامههای مدون و شفافی هستند، حوزه رمزارزها همچنان از نبود یک رژیم حقوقی مشخص و معین رنج میبرد. این پدیده جدید اگرچه در عمل و در سطح جامعه به طور گستردهای در معاملات روزمره در جریان است، اما در ساختار رسمی و قانونی کشور وضعیت مبهمی دارد. در نتیجه همین نداشتن چارچوب قانونی منسجم و شفاف، زمینه را برای سوءاستفادههای احتمالی، هم از سوی برخی دستگاههای دولتی و هم از سوی افراد سودجو، فراهم میکند.
از دیدگاه حقوقی، مسدود کردن کامل دسترسی کاربران به داراییها و وجوه خود به بهانه تخلف چند صرافی، مطلقا قابل دفاع نیست. این اقدام شباهت زیادی به این دارد که به دلیل تخلف یک بانک، کل سیستم سپردههای مردم مسدود شود و صاحبان حساب نتوانند به داراییهای قانونی خود دسترسی پیدا کنند.
اگرچه بانک مرکزی به عنوان نهاد ناظر بر روابط پولی و بانکی کشور از اقتدار حاکمیتی برخوردار است و میتواند در صورت بروز تخلف، دستورات مقتضی را صادر کند، اما این اقتدار نباید به قیمت تضییع حقوق شهروندان تمام شود. البته در موارد خاص، مثلا وقتی دستگاه قضایی به دلایل قانونی دستور مسدودسازی حسابهای یک صرافی را صادر میکند، ممکن است چنین محدودیتهایی اعمال شود. با اینحال، این موضوع لزوما به معنای سلب حق کاربران برای دسترسی به داراییهایشان نیست. از طرف دیگر، تا جایی که من در اخبار دیدهام، بانک مرکزی هنوز دلیل مشخصی برای مسدودسازی این پلتفرمها اعلام نکرده است.
از سوی دیگر بانک مرکزی بر بانکها اختیار نظارتی دارد و در برخی موارد میتواند بدون دستور قضایی به آنها دستور بدهد. اما مسئله اینجاست که محدودیت اعمالشده بر این صرافیها فقط فعالیت آنها را متوقف نمیکند، بلکه دسترسی مردم به داراییهایشان را هم تحت تأثیر قرار میدهد. فرض کنید یک صرافی مرتکب تخلف شده است. در این صورت باید با تخلف آن برخورد شود، اما مشتریانی که دارایی خود را در این صرافی نگهداری میکنند، لزوما مرتکب تخلفی نشدهاند. در مورد صرافیهای رمزارزی هم اصل مسئله همین است. اگر صرافی تخلفی کرده، بانک مرکزی میتواند با فعالیت آن برخورد کند، اما این برخورد نباید به محرومشدن مشتریان از دسترسی به داراییهایشان منجر شود.
در مواجهه با چنین تصمیماتی، کاربران و صرافیهای آسیبدیده ابزارهای قانونی مشخصی برای احقاق حق خود در اختیار دارند. این اشخاص میتوانند با مراجعه به دیوان عدالت اداری به تصمیمات بانک مرکزی اعتراض کرده و با توجه به طولانی بودن فرآیندهای دادرسی اداری، تقاضای صدور دستور موقت برای توقف اجرای تصمیمات سلبی و باز شدن دسترسی به داراییها را مطرح کنند. حتی مشتریان این پلتفرمها هم میتوانند به دیوان عدالت اداری اعتراض و تقاضای دستور موقت بکنند.»
با این همه ریشه اصلی بحران در مقاومت همیشگی ساختار مدیریتی کشور در برابر پذیرش پدیدههای نوین تکنولوژیک پنهان است. ورود فناوریهای پیشبرنده جهانی به حوزه مبادلات مالی، دیر یا زود جای خود را در اقتصاد کشور باز میکند؛ اما تا زمانی که قانونگذار با رویکردی واقعبینانه به سمت تدوین ضوابط حقوقی دقیق و شفاف برای این بازار قدم برندارد، فضا برای تصمیمات سلیقهای، ناامنی حقوقی و تضییع حقوق شهروندان هموار باقی خواهد ماند.
باید گفت در حالی که امروزه رمزارزها در جهان به پدیدهای اثرگذار تبدیل شدهاند و بهتدریج بخشی از مبادلات مالی را به خود اختصاص دادهاند، نبود قوانین شفاف و مشخص درباره رمزارزها و ابعاد حقوقی معاملات آنها، فضای ناامنی ایجاد میکند و زمینه را برای بروز اختلاف و سوءاستفاده فراهم میسازد.